

- Broker & Depots
-
- 🔎 Broker im Test
- Trading
- AKTIEN & ETFs
- Prognosen
- Ratgeber
- 🎁 Aktionen
Medienkooperation
Ab Januar 2027 können Sparer mit einem Altersvorsorgedepot staatlich gefördert in ETFs und Fonds investieren. Zahlreiche Broker haben ihre Angebote bereits angekündigt, häufig ohne Depot- und Sparplangebühren.
Doch bei den langfristigen Kosten, der ETF-Auswahl und der späteren Risikosteuerung unterscheiden sich die Depots deutlich. Unser Altersvorsorgedepot Vergleich 2027 zeigt die wichtigsten Anbieter, unsere Empfehlungen und worauf Sie bei der Wahl achten sollten.
Wer über Jahrzehnte für die Rente spart, sollte nicht allein auf kostenlose Sparpläne oder zeitlich begrenzte Aktionen achten. Langfristige Kosten und die passende Anlagestrategie wiegen schwerer.
Drei Angebote finden wir nach den bisher veröffentlichten Konditionen besonders interessant.
ETF-Kosten fünf Jahre erstattet. Danach maximal 0,07 % jährlich im Core-Modell.
Zwei Depotmodelle, breite Anlageauswahl und Rentenbonus für ausgewählte ETFs.
Keine laufenden Produktkosten bei Dutzenden ausgewählten ETFs angekündigt.
Die Empfehlungen beruhen auf angekündigten Konditionen. Da die neuen Altersvorsorgedepots noch nicht regulär gestartet sind, können praktische Erfahrungen mit der Depotführung noch nicht in die Bewertung einfließen.
Die Übersicht enthält 13 Anbieter einschließlich unserer drei Empfehlungen. Im Mittelpunkt unseres Vergleichs stehen die Kosten der Standarddepots sowie die angekündigten ETF-Vergünstigungen. Bei flexiblen Depotvarianten können andere Konditionen gelten.
| Anbieter | Depotmodell | Depot / Sparplan | ETF-Kosten und Aktionen | Angebot |
|---|---|---|---|---|
| flatex | Standard Core / Plus / Flex | 0 € / 0 € (Core) | Core: ETF-Kosten 5 Jahre erstattet; danach maximal 0,07 % p. a. | Zum Anbieter* |
| Scalable Capital | Standard / Selbstentscheider | 0 € / 0 € | Standard: ETF-Kosten bis mindestens Ende 2027 erstattet; flexibel: Rentenbonus. | Zum Anbieter* |
| Trade Republic | Standard / frei | 0 € / 0 € | Keine Produktkosten bei mehreren Dutzend ausgewählten ETFs. | Zum Anbieter* |
| Consorsbank | Standard / Fokus / flexibel | 0 € / 0 € | Standard-ETFs: TER 2027–2030 erstattet; danach reguläre Produktkosten. | Zum Anbieter* |
| SMARTBROKER+ | Standard / frei | 0 € / 0 € | TER in den ersten 3 Jahren erstattet, bis 25.000 € Anlagevolumen; Verlängerung unter Bedingungen. | Zum Anbieter* |
| Traders Place | Standard / frei | 0 € / 0 € | TER bis Ende 2028 erstattet, bis 20.000 € Anlagevolumen. | Zum Anbieter* |
| quirion | Standard / Pro | 0 € zum Start / Pro offen | Standard: ETFs mit 0,07 % und 0,08 % TER; Erstattung mindestens im ersten Jahr. | Zum Anbieter* |
| Bitpanda | Standard / Flex | 0 € / 0 € | ETF-Produktkosten 2027–2029 erstattet; danach reguläre Kosten. | Zum Anbieter* |
| comdirect | Standard / flexibel | Noch offen | Produktkosten noch offen; 50 € Early-Bird-Prämie unter Bedingungen. | Zum Anbieter* |
| Finanzen invest | Angekündigt | Noch offen | Konkrete Produktkosten noch offen; Warteliste verfügbar. | Zum Anbieter* |
| Deutsche Bank / DWS | DWS Standarddepot | Im Gesamtentgelt enthalten | Gesamtentgelt 0,10 % p. a. in den ersten 2 Jahren, danach 0,28 % p. a.; keine reine TER-Angabe. | Zum Anbieter* |
| DKB | Altersvorsorgedepot angekündigt | Noch offen | Ausgewählte ETFs vorgesehen; konkrete Produkt- und Vertragskosten noch offen. | Zum Anbieter* |
| ING | Relax (Standard) / Aktiv (frei) | 0 € / 0 € | Relax: 0,20 % p. a.; Aktiv: ab 0,03 % p. a. (zzgl. Fondstransaktionskosten). 50 € Startbonus für Neukunden unter Bedingungen. | Zum Anbieter |
Die Angaben beziehen sich auf angekündigte Konditionen. TER bezeichnet die laufenden ETF-Produktkosten. Erstattungen können auf ausgewählte Fonds, Zeiträume und Anlagevolumina begrenzt sein. Weitere Kosten, insbesondere marktübliche Spreads, sind möglich. Auf Mobilgeräten lässt sich die Tabelle seitlich verschieben.
Für die Wahl des passenden Altersvorsorgedepots spielt nicht nur die ETF-Auswahl eine Rolle. Überlegen Sie vor allem, wie viel Verantwortung Sie bei der langfristigen Anlage und der späteren Risikosteuerung übernehmen möchten.
💡 Unsere Orientierung für die Anbieterwahl
Die folgende Einordnung konzentriert sich auf Unterschiede, die bei einem langfristigen Vorsorgevertrag ins Gewicht fallen. Die Wahl hängt nicht allein von der Gebührenhöhe ab, sondern auch von Ihrer Anlagestrategie, Ihrem Wunsch nach Flexibilität und den Bedingungen der Anbieter.
Das Standarddepot Core ist vor allem für Anleger gedacht, die eine einfache Lösung mit langfristig gut kalkulierbaren Kosten suchen. flatex kombiniert einen Aktien- und einen defensiven Anleihen-Baustein.
Die Gewichtung passt der Broker vor dem Ruhestand automatisch an, sofern Sie als Anleger keine abweichende Aufteilung wählen.
Unsere Einschätzung: Wer sich nicht selbst mit der Risikosteuerung vor dem Ruhestand beschäftigen möchte, erhält bei flatex eine der bisher transparentesten langfristigen Kostenankündigungen. Der eigentliche Komfort liegt dabei weniger in der Auswahl zweier Fonds als im voreingestellten Ablaufmanagement.
flatex Standarddepot Core
ETF-Kosten fünf Jahre erstattet, danach maximal 0,07 % jährlich.
Scalable Capital kombiniert ein einfaches Standarddepot mit einer flexiblen Variante. Im freien Altersvorsorgedepot wählen Anleger ihre zugelassenen Anlagen selbst und können damit eigene ETF-Strategien verfolgen.
Unsere Einschätzung: Scalable Capital bietet besonders viel Spielraum für Anleger mit einer eigenen Strategie. Auch flatex Flex oder andere freie Altersvorsorgedepots kommen dafür infrage. Scalable hebt sich bislang primär durch seine Kostenstruktur und den Rentenbonus für ausgewählte ETFs hervor. Wer ausschließlich die Standardlösung sucht, sollte dagegen die langfristigen Gebühren mit flatex Core vergleichen.
Scalable Capital Altersvorsorgedepot
Eigene ETF-Auswahl, kostenlose Sparpläne und Rentenbonus für ausgewählte ETFs.
Trade Republic setzt auf niedrige laufende Kosten. Neben der kostenlosen Depotführung und Sparplanausführung sollen bei mehreren Dutzend ausgewählten ETFs von BlackRock, Vanguard und DWS die laufenden Produktkosten entfallen.
Unsere Einschätzung: Für preisbewusste ETF-Sparer ist das Angebot interessant. Trade Republic und Scalable Capital verfolgen bei der flexiblen Anlage teilweise ähnliche Ansätze. Welcher Anbieter langfristig günstiger ist, hängt unter anderem von den gewählten ETFs und den endgültigen Gebührenbedingungen ab. Eine dauerhaft garantierte Gebührenfreiheit lässt sich aus den bisherigen Ankündigungen nicht ableiten.
Trade Republic Altersvorsorgedepot
0 € Depot- und Sparplangebühren sowie keine Produktkosten bei ausgewählten ETFs.
Die Consorsbank hat ein reguläres Standarddepot, ein nachhaltigkeitsorientiertes Standarddepot Fokus und eine flexible Variante angekündigt. In den Standardmodellen erstattet sie die laufenden Kosten der ausgewählten ETFs für die Kalenderjahre 2027 bis 2030.
Unsere Einschätzung: Die Consorsbank bietet eine interessante Kombination aus klassischen Direktbankleistungen und geförderter ETF-Anlage. Der Beitragsairbag ist ein Zusatznutzen, ersetzt aber keine umfassende Einkommensabsicherung.
Consorsbank Altersvorsorgedepot
Drei Depotmodelle und Erstattung der ETF-Kosten im Standarddepot bis 2030.
SMARTBROKER+ bietet ein kostenloses Standarddepot und eine flexible Variante. In den ersten drei Jahren schafft der Brokers durch die Erstattung der ETF-Kosten einen zusätzlichen Anreiz.
Die Grenze von 25.000 € Anlagevolumen klingt zunächst einschränkend, ist für viele Anleger in der frühen Ansparphase aber durchaus großzügig.
💡 Zur Einordnung: Bei 150 € monatlichem Eigenbeitrag und 540 € jährlicher Grundzulage fließen 2.340 € pro Jahr in das Depot. Ohne Wertentwicklung und zusätzliche Einzahlungen wäre die Grenze von 25.000 € erst nach rund elf Jahren erreicht. Daher ist die Grenze von 25.000 € jetzt zu Beginn des Altersvorsorgedepots großzügig gewählt. Bei positiven Kursentwicklungen kann das deutlich früher passieren.
Unsere Einschätzung: SMARTBROKER+ ist für Anleger interessant, die mit überschaubaren Sparraten starten. Die Begrenzung auf 25.000 € ist deshalb kein großer Nachteil in der Anfangsphase. Wer die TER-Erstattung über die ersten drei Jahre hinaus nutzen möchte, muss allerdings die Bedingungen für Handelsaktivitäten im normalen Hauptdepot erfüllen. Für eine langfristige Entscheidung sollten auch die Kosten ohne diese Erstattung betrachtet werden.
SMARTBROKER+ Altersvorsorgedepot
Drei Jahre ETF-Kostenerstattung bis 25.000 € Anlagevolumen. Verlängerung unter Bedingungen.
Die staatliche Förderung ist bei beiden Modellen grundsätzlich gleich. Der Unterschied liegt vor allem darin, wer die Anlagen auswählt und wie das Risiko gesteuert wird.
| Merkmal | Standarddepot | Freies Depot |
|---|---|---|
| Anlageauswahl | Zwei vorgegebene Fonds | Eigene Auswahl zugelassener Anlagen |
| Risikosteuerung | Voreingestellte Umschichtung vor Rentenbeginn | Eigene Verantwortung, sofern keine zusätzliche Automatik angeboten wird |
| Flexibilität | Vorgegebene Fonds, Aufteilung teilweise anpassbar | Höher, innerhalb gesetzlicher Vorgaben |
| Kostenobergrenze | Maximal 1 % Effektivkosten | Keine entsprechende pauschale Grenze |
| Geeignet für | Anleger, die das Ablaufmanagement nicht selbst übernehmen möchten | Anleger mit eigener ETF-Strategie |
Einen weltweit gestreuten Aktien-ETF zu besparen, ist auch ohne Standarddepot unkompliziert. Wer sich bereits für einen passenden ETF entschieden hat und regelmäßig investiert, benötigt für die laufende Anlage wahrscheinlich keine Betreuung.
Der wesentliche Unterschied zeigt sich vor dem Ruhestand. Wer über viele Jahre überwiegend in Aktien investiert, muss irgendwann überlegen, ob und wie stark er das Risiko reduzieren möchte. Dazu stellen sich mehrere Fragen:
Beim Standarddepot ist dieser Prozess bereits voreingestellt. Der Anbieter verteilt das Vermögen auf einen chancenorientierten und einen vorsichtigeren Fonds.
In den Jahren vor dem geplanten Rentenbeginn wird schrittweise in den defensiveren Baustein umgeschichtet. Anleger können von der vorgegebenen Aufteilung grundsätzlich abweichen.
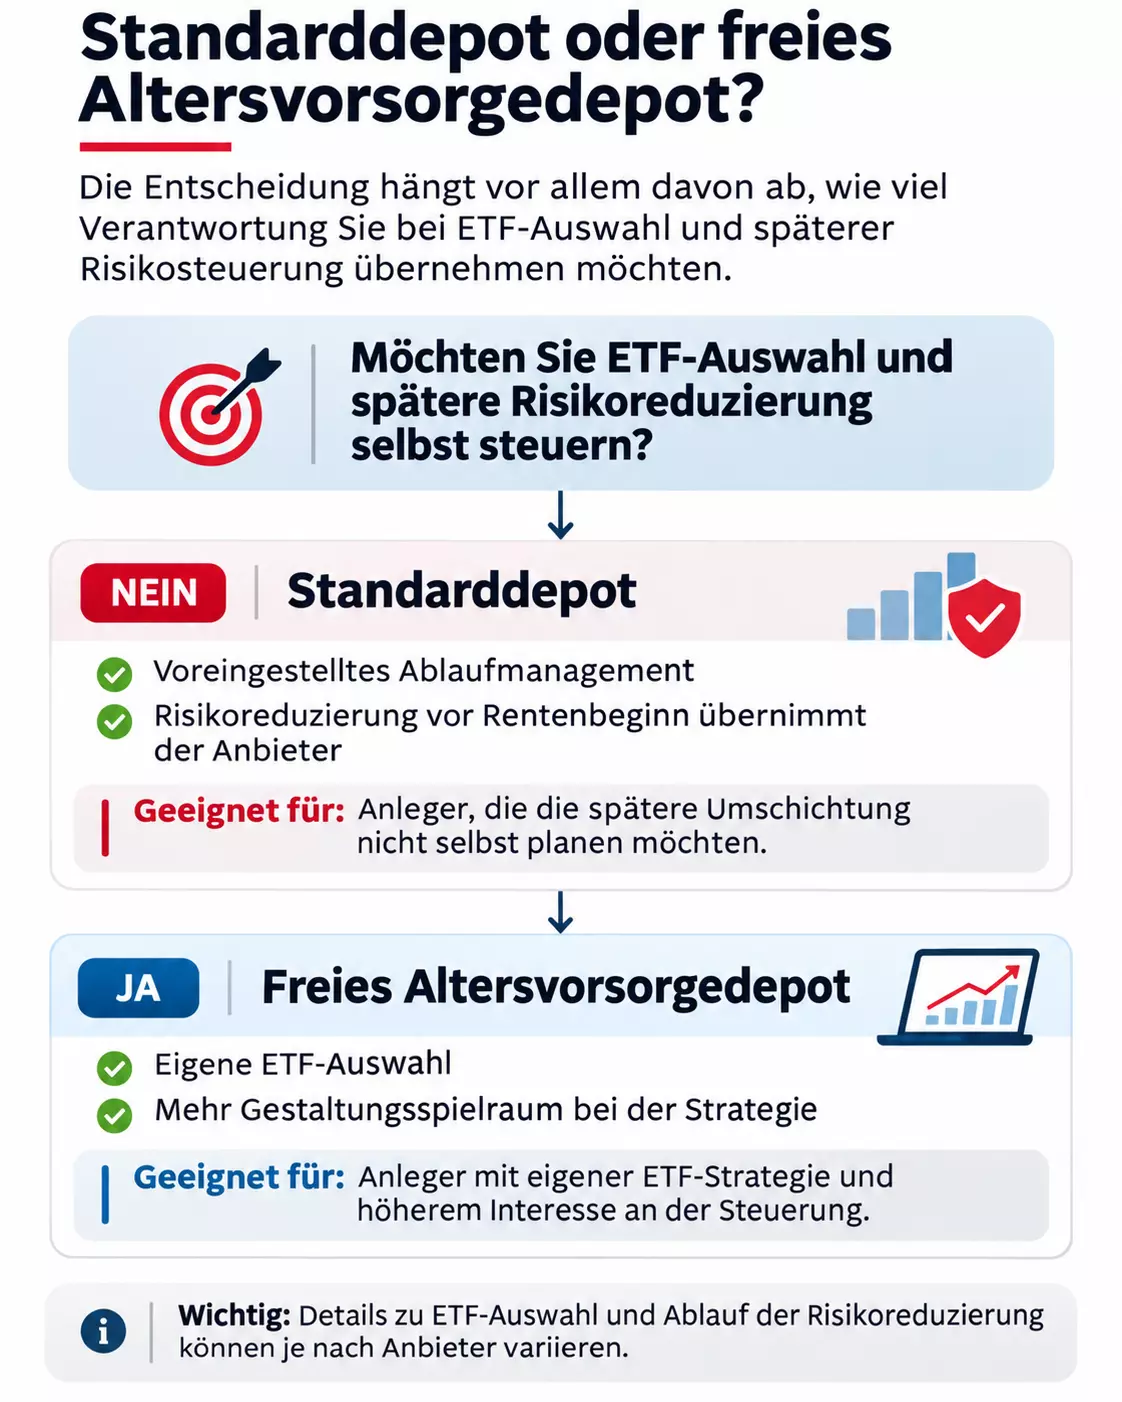
Das erspart eigene Entscheidungen über Zeitpunkt und Umfang der Umschichtung. Es bedeutet allerdings nicht, dass die voreingestellte Strategie für jeden Anleger optimal ist oder Verluste ausgeschlossen sind.
Auch Anleihenfonds können im Wert schwanken. Eine frühere Risikoreduzierung kann zudem die Renditechancen verringern.
Im freien Altersvorsorgedepot bestimmen Sie die Zusammensetzung Ihres Portfolios weitgehend selbst. Dazu gehört grundsätzlich auch die spätere Risikosteuerung, sofern der Anbieter keine zusätzliche Automatik anbietet.
💡 Unsere Einschätzung: Wer bereits eine langfristige ETF-Strategie hat und die Umschichtung vor dem Ruhestand selbst organisieren möchte, benötigt die Voreinstellungen eines Standarddepots nicht unbedingt. Wer sich diese Entscheidungen abnehmen lassen will, kann von einem kostengünstigen Standarddepot profitieren.
Standarddepot
Sie möchten regelmäßig sparen und die Fondsauswahl sowie die spätere Risikoreduzierung weitgehend dem Anbieter überlassen.
Voreingestelltes Ablaufmanagement, weniger eigene Entscheidungen.
Freies Altersvorsorgedepot
Sie kennen sich mit ETFs aus und möchten die Aufteilung Ihrer Anlagen sowie die spätere Umschichtung eigenständig steuern.
Mehr Gestaltungsspielraum, mehr Eigenverantwortung.
Scalable Capital für Selbstentscheider
Eigene ETF-Auswahl, kostenlose Sparpläne und ein Rentenbonus für ausgewählte Fonds.
Viele Anbieter verzichten auf Depotgebühren und Sparplankosten. Deutlich mehr Unterschiede entstehen bei den laufenden ETF-Kosten und deren Erstattung. Gerade bei größeren Depotwerten kann sich eine kleine prozentuale Kostendifferenz bemerkbar machen.
Das folgende Beispiel zeigt die jährlichen Produktkosten bei einem Depotwert von 100.000 €.
Jährliche ETF-Kosten bei 100.000 € Depotwert
0,07 % p. a.
70 €
0,20 % p. a.
200 €
0,50 % p. a.
500 €
Vereinfachte Jahresrechnung bei konstantem Depotwert, ohne weitere Gebühren, Steuern oder Wertveränderungen. Die Angaben zeigen nur die laufenden Produktkosten, nicht die gesamten Effektivkosten.
Bei 100.000 € Depotwert liegen zwischen 0,07 % und 0,50 % laufenden Kosten jährlich 430 €. Bei einem Depotwert von 250.000 € steigt der Unterschied auf 1.075 €, bei 500.000 € auf 2.150 € im Jahr.
Bei der Altersvorsorge wirken sich Kosten nicht nur im jeweiligen Jahr aus. Geld, das für Gebühren abgeht, kann in den Folgejahren auch keine Rendite mehr erzielen. Das zeigt eine Modellrechnung mit 150 € monatlicher Einzahlung über 30 Jahre.
30 Jahre ETF-Sparplan: Einfluss laufender Kosten
150 € monatlich · 6 % angenommene Jahresrendite vor Kosten
Unterschied zwischen 0,07 % und 0,50 % Kosten p. a.
rund 10.700 €
Rechenbeispiel mit konstant 6 % jährlicher Bruttorendite, abzüglich der jeweils angenommenen jährlichen Kosten. Monatliche Einzahlung zum Monatsende. Ohne staatliche Zulagen, Steuern, Inflation, Spreads oder befristete Kostenerstattungen. Die tatsächliche Rendite kann erheblich abweichen. Es handelt sich nicht um eine Prognose.
Die Beispielrechnung zeigt auch, warum kostenlose Anfangsjahre nicht mit dauerhaft niedrigen Kosten gleichzusetzen sind. Eine TER-Erstattung über zwei oder drei Jahre kann attraktiv sein. Bei einer Ansparphase von mehreren Jahrzehnten spielen die Gebühren danach jedoch eine größere Rolle.
💡 Unsere Einschätzung zu den Kosten
Vergleichen Sie immer drei Dinge: die Gebühren während der Startaktion, die Kosten danach und mögliche Grenzen der Erstattung. Eine Gebührenaktion bis 25.000 € Depotwert ist für jemanden mit einem (späteren) 200.000 € Anlagevermögen deutlich weniger relevant als für einen Anleger, der gerade erst mit dem Sparen beginnt.
Die staatliche Förderung ist gesetzlich geregelt und gilt bei entsprechend zertifizierten Produkten grundsätzlich unabhängig davon, welchen Anbieter Sie wählen. Die Grundzulage richtet sich nach Ihrem Eigenbeitrag:
30 € monatlich
180 €
Grundzulage pro Jahr
100 € monatlich
390 €
Grundzulage pro Jahr
150 € monatlich
540 €
Maximale Grundzulage
Beispiele für unmittelbar Förderberechtigte ohne Kinderzulage und ohne zusätzliche steuerliche Vorteile. Für die Zulage ist grundsätzlich ein jährlicher Eigenbeitrag von mindestens 120 € erforderlich.
Bei einem monatlichen Eigenbeitrag von 100 € fließen so im Jahr 1.200 € eigenes Geld und 390 € Grundzulage in den Vertrag. Insgesamt werden 1.590 € für den Vermögensaufbau angelegt (ohne mögliche Kinderzulagen oder zusätzliche Steuerersparnisse).
Weitere Förderungen sind möglich:
Das Altersvorsorgedepot verbindet staatliche Zulagen mit den Chancen des Kapitalmarkts. Anders als bei manchen klassischen Vorsorgeprodukten ist eine vollständige Beitragsgarantie nicht vorgeschrieben. Eine höhere Renditechance bedeutet deshalb auch mehr Verlustrisiko.
Vier Einschränkungen sollten Sie daher kennen:
💡 Altersvorsorgedepot und normales ETF-Depot ergänzen sich
Ein staatlich gefördertes Altersvorsorgedepot eignet sich für Geld, das langfristig bis zum Ruhestand investiert bleiben kann. Aber es deckt nicht in jedem Fall die finanzielle Rentenlücke. Für unerwartete Ausgaben oder andere finanzielle Ziele ist ein normales Wertpapierdepot flexibler. Zudem können Sie in einem normalen Depot wesentlich mehr Wertpapiere, wie Einzelaktien, handeln. Beide Lösungen können deshalb nebeneinander sinnvoll sein.
👉 Passendes Depot finden: Vergleichen Sie die Angebote in unserem Aktiendepot Vergleich oder entdecken Sie günstige Sparplananbieter im ETF-Broker Vergleich.
Die neuen Regeln erlauben grundsätzlich eine flexiblere Auszahlungsphase als viele bisherige geförderte Vorsorgeprodukte. Trotzdem bleibt das Altersvorsorgedepot eine langfristige Anlage.
Ein befristeter Auszahlungsplan garantiert kein lebenslanges Einkommen. Wer sich für diese Variante entscheidet, muss auch die Zeit nach dem Ende der Auszahlungen finanziell berücksichtigen.
Unsere redaktionelle Einschätzung orientiert sich an den bisher veröffentlichten Konditionen und vier zentralen Auswahlkriterien:
Wir gewichten dauerhaft niedrige Kosten höher als kurzfristige Prämien. Gleichzeitig bevorzugen wir nicht automatisch den Anbieter mit den meisten ETFs. Für eine einfache, breit gestreute Vorsorge können wenige geeignete Fonds genügen.
Da die Altersvorsorgedepots erst ab 2027 regulär starten, handelt es sich derzeit um eine vorläufige Bewertung der angekündigten Leistungen. Praktische Erfahrungen mit Depoteröffnung, Bedienung, Kundenservice und Auszahlung können noch nicht vollständig berücksichtigt werden.
Die neuen geförderten Altersvorsorgedepots können ab dem 1. Januar 2027 angeboten werden. Einige Broker ermöglichen bereits eine Vormerkung oder Registrierung für Informationen zum Produktstart. Ein heute eröffnetes normales Aktiendepot wird dadurch nicht automatisch zu einem geförderten Altersvorsorgedepot.
Ein gewöhnliches ETF-Depot lässt sich nicht einfach in ein gefördertes Altersvorsorgedepot umwandeln. Die Förderung setzt einen entsprechenden zertifizierten Vertrag und begünstigte Einzahlungen voraus. Bereits gehaltene ETFs aus einem normalen Depot können Sie daher nicht als geförderten Eigenbeitrag übertragen.
Ein Wechsel von einem bestehenden Riester-Vertrag in ein neues zertifiziertes Altersvorsorgeprodukt ist grundsätzlich möglich, ohne dass dadurch automatisch die bisherige Förderung verloren geht. Prüfen Sie jedoch Wechselkosten und den möglichen Verlust alter Garantien. Besonders bei älteren Verträgen kann das bisherige Produkt Vorteile bieten, die im neuen Depot entfallen.
Das hängt von Ihrer finanziellen Situation ab. Beim Altersvorsorgedepot profitieren Berechtigte von staatlichen Zulagen und möglichen steuerlichen Vorteilen. Dafür ist das Geld grundsätzlich bis zum Ruhestand gebunden und die geförderten Auszahlungen werden später besteuert. Ein normaler ETF-Sparplan bietet mehr Freiheit bei Entnahmen und Anlageentscheidungen, allerdings keine vergleichbare staatliche Zulage.
Die Angaben zu den Altersvorsorgedepots beruhen auf den bislang veröffentlichten Anbieterinformationen und den gesetzlichen Regelungen für den Produktstart 2027. Konditionen und Aktionen können sich ändern. Kapitalanlagen sind mit Risiken verbunden, einschließlich möglicher Verluste.
Noch unsicher bei der Anbieterwahl?
Vergleichen Sie die Gebühren, Depotmodelle und Angebote aller Anbieter.
 Zum Anbieter
*


Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


 Broker-Vergleich Newsletter