

- Broker & Depots
-
- 🔎 Broker im Test
- Trading
- AKTIEN & ETFs
- Prognosen
- Ratgeber
- 🎁 Aktionen
Medienkooperation
Die Direktbank ING bietet mit dem 1. Januar 2027 ein staatlich gefördertes Altersvorsorgedepot an, das in zwei Varianten eröffnet werden kann: dem Standarddepot Relax und dem Aktiv-Depot für alle, die ihr Vermögen selbst verwalten wollen. Beide Lösungen bieten die Chance, Eigenbeiträge und staatliche Zulagen langfristig am Kapitalmarkt zu investieren.
Besonders interessant ist das Kostenmodell der ING. Die Direktbank verzichtet auf Gebühren für die Depotführung. Gleiches gilt aber noch für andere Bereiche, wie die Ausführung von Sparplänen, Einzelaufträgen oder Umschichtungen (externe Kosten wie Spreads können anfallen). Damit werden für Anleger lediglich die laufenden Produktkosten der ETFs bzw. Investmentfonds interessant.
Altersvorsorgedepot: Welcher Anbieter passt zu Ihnen?
Wir vergleichen Anbieter, ihre Gebühren, Depotmodelle und ETF-Angebote. Erfahren Sie, welche Altersvorsorgedepots wir empfehlen und worin sie sich unterscheiden.
Das Angebot der ING umfasst das Standard-Altersvorsorgedepot Relax mit zwei vorgegebenen aktiven ETFs (die Bank steuert die Zusammensetzung basierend auf Analysen des ING Global Investment Centers) und das Aktiv-Depot für Selbstentscheider mit einer deutlich größeren Fondsauswahl.
Keine Gebühren für Depotführung, Sparpläne, Einzelorders, Umschichtungen und Anbieterwechsel. Laufende ETF-Kosten werden im Relax-Depot mit 0,20 Prozent pro Jahr angesetzt und beginnen im Aktiv-Depot bei 0,03 Prozent.
Die Kombination einer umfassenden Auswahl im Selbstentscheider-Depot mit günstigen Preiskonditionen und die Tatsache, dass für das Standarddepot die ETF-Zusammensetzung aktiv gesteuert wird.
Anders als diverse Neobroker übernimmt die ING keine laufenden Fondskosten, Anleger tragen diese direkt ab Produktstart – was die Nettorendite verringert.
Anleger, die ihre Altersvorsorge von einer etablierten Direktbank übernehmen lassen und deren zusätzliche Produkte nutzen wollen.
Das ING Altersvorsorge-Depot bietet attraktive Konditionen
Für die staatlich geförderte Altersvorsorge setzt ING auf zwei Depotformen mit jeweils unterschiedlichen Zielgruppen. Das Relax-Depot ist das ING Standarddepot und setzt auf zwei ETFs. Diese werden aber nicht einfach passiv verwaltet, die Direktbank reagiert auf Veränderungen am Kapitalmarkt durch interne Umschichtungen, weshalb das Vorsorgeprodukt der ING eines der wenigen mit aktiven ETFs ist.
Im Aktiv-Depot übernehmen Anleger die Auswahl der Wertpapiere dagegen selbst. Beide Modelle lassen sich online abschließen und verbinden die Vorteile einer staatlichen Förderung mit der Möglichkeit, Einlagen und Zulagen am Kapitalmarkt anzulegen.
Mit der Relax-Variante richtet sich ING an jenen Anlegerkreis, der sich nicht regelmäßig mit verschiedenen ETFs, deren Performance und der inneren Struktur beschäftigen will. Den Kern des Depots bilden zwei von der Direktbank ausgewählte und aktiv gesteuerte ETFs, die weltweit breit gestreut Kapital investieren. Einer von beiden ETFs bildet den chancenorientierten Aktienbaustein, während der zweite stärker auf Anleihen setzt und eher als stabiles Element angesehen werden kann. Über das Verhältnis zwischen beiden Anlageklassen lässt sich der Aktienanteil (und damit der Wachstumsanteil) für das Depot definieren.
Die Besonderheit ist das aktive Management: ING setzt nicht einfach auf die Nachbildung eines Börsenindex, dessen Veränderungen in die interne Struktur des ETFs übernommen werden. ING greift basierend auf den Informationen des eigenen Global Investment Centers in die Zusammensetzung der beiden Fonds ein.
Die Kombination zweier unterschiedlicher ETFs folgt einer besonderen Strategie: Vor Beginn der Auszahlungsphase erfolgt eine Anpassung der Gewichtung, um den Einfluss der Kapitalmarktrisiken (die sich durch einen zu hohen Aktienanteil ergeben können) zu verringern.
Das Aktiv-Depot übernimmt bei ING die Funktion des Selbstentscheider-Depots und ermöglicht es Anlegern, ihre Altersvorsorge eigenständig zusammenzustellen. Dafür stellt ING mehr als 1.000 ETFs und Investmentfonds zur Verfügung. Laut ING sollen viele der bereits heute im Portfolio verfügbaren Produkte der Bank ebenfalls als Assets zur Verfügung stehen. Leider geht der Anbieter hier aber nicht weiter ins Detail.
Dank der umfassenden Auswahl lassen sich unterschiedliche Anlagestrategien verwirklichen. Ein weltweit gestreuter Aktien-ETF kann beispielsweise den Kern des Portfolios bilden, während ergänzende Anleihen-ETFs die Schwankungen reduzieren sollen. Im Rahmen der gesetzlich zugelassenen Fondsauswahl ist auch ein Fokus auf bestimmte Branchen oder Regionen möglich. Allerdings muss hier klar sein, dass die größere Freiheit auch mehr Verantwortung bedeutet. Anleger müssen selbst entscheiden, welche Anlageformen ihrem Risikoprofil entsprechen und ob die Gewichtung einzelner Positionen angepasst werden muss.
Wichtig: Für die geförderte Altersvorsorge sind grundsätzlich nicht alle Assets zugelassen, was unter anderem Einzelaktien, Kryptowährungen und Hebelprodukte betrifft. Dieser Punkt ist in der Entscheidung unbedingt zu berücksichtigen.
Einer der Unterschiede zu vielen Konkurrenten ist der Umgang von ING mit den Gebühren. Während die Wettbewerber oft mit einer dauerhaften oder aktionsgebundenen Übernahme der Produktkosten bzw. laufenden Fondskosten werben, setzt die Direktbank konsequent auf ein von Anfang an klares Preismodell. Sowohl für das Relax-Depot als auch für das Aktiv-Depot fallen keine Gebühren für die Depotführung an. Gleiches gilt für Sparplanausführungen, Einzelkäufe und Verkäufe sowie Umschichtungen innerhalb des Depots. Auch für einen Anbieterwechsel verlangt ING nach den bisher verfügbaren Angaben keine Wechselgebühr.
Dieser Punkt ist gerade für Sparer mit kleinen Beiträgen interessant, die damit jeden Euro auch wirklich direkt in ihre Altersvorsorge investieren. Dass Sparpläne bereits ab zehn Euro monatlich aufgelegt werden können, erleichtert den Vermögensaufbau. Hier ist aber zu beachten, dass mit dieser Summe nicht die volle Zulagenförderung ausgeschöpft wird. Letzteres wird erst ab einer Summe von 150 Euro Eigenbeitrag im Monat realisiert. Der wesentliche Kostenfaktor sind die Produktkosten für im Depot gehaltene ETFs und Fonds. Für das Relax-Depot gibt ING diese mit 0,20 Prozent jährlich an, was bei einem Depotvermögen von 50.000 Euro einem Betrag von 100 Euro pro Jahr entspricht.
Im Aktiv-Depot richten sich die Kosten nach den ausgewählten Produkten. Die günstigsten angebotenen ETFs beginnen ab einer TER von 0,03 Prozent pro Jahr. Wer als Anleger aktiv verwaltete Fonds oder andere spezialisierte Anlageprodukte auswählt, muss mit höheren laufenden Kosten kalkulieren. Zusätzlich können Spreads und interne Transaktionskosten der ETFs die Nettorendite beeinflussen.
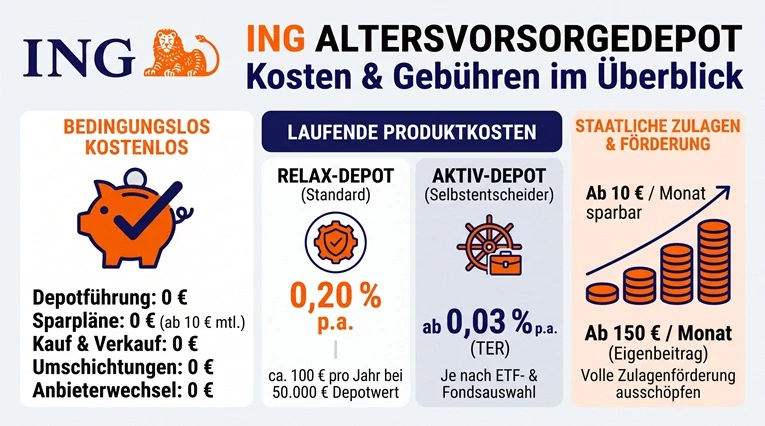
Die ING bietet zwei Altersvorsorgedepots zur Auswahl an
Die Fondsauswahl ist einer der wichtigsten Aspekte für die Beurteilung des ING Altersvorsorgedepots. Im Aktiv-Depot stehen laut Anbieter mehr als 1.000 ETFs sowie Investmentfonds zur Verfügung. Dank dieser umfassenden Auswahl ist ein Aufbau unterschiedlicher Anlagestrategien möglich, die verschiedene Risiko- und Wachstumsprofile widerspiegeln. Gerade im Selbstentscheider-Depot gewinnt diese Auswahl an Bedeutung, da hiermit eine sehr feine Optimierung der Rendite möglich ist.
Ein möglicher Ansatz ist ein Aktienportfolio mit einem ETF auf den MSCI World oder einen vergleichbaren globalen Index. Wer zusätzlich Schwellenländer berücksichtigen möchte, kann dafür auf einen entsprechenden Index setzen. Im Portfolio sollten Anleihen-ETFs nicht unterschätzt werden und eine Rolle spielen. Sie können insbesondere bei einer kürzer werdenden Restlaufzeit im Aktiv-Depot dazu beitragen, die Abhängigkeit vom Aktienmarkt zu begrenzen. Wichtig ist es, bei der Auswahl auf Aspekte wie die Indexzusammensetzung und die regionale Streuung zu achten.
ING Altersvorsorgedepot
Ab 10€ monatl. & zwischen Altersvorsorge-Depot Relax & Altersvorsorge-Depot Aktiv wählen.
Das Relax-Depot nimmt Anlegern viele Entscheidungen, die im Aktiv-Depot selbständig getroffen werden, ab und setzt auf zwei von ING vorgegebene Fonds. Dabei kombiniert die Direktbank den Aktienbaustein als wachstumsorientierten Teil des Portfolios mit einem Anleihenbaustein, der Schwankungen auffangen soll – insbesondere gegen Ende der Ansparphase. Über die Gewichtung beider Fonds beeinflusst das Depot das Verhältnis zwischen Renditechancen und Kapitalmarktrisiko. Für das Depot ist es als Anleger möglich, die Aktien-Anleihen-Aufteilung zu verändern. Damit bietet das Relax-Depot mehr Gestaltungsspielraum im Vergleich zu einem starren Standarddepot.
Um das Risiko von Schwankungen an den Kapitalmärkten besser zu steuern, wird fünf Jahre vor Beginn der Auszahlungsphase im Relax-Depot die automatische Reduzierung des Aktienanteils eingeleitet. Dazu wird Kapital vom Aktienfonds in den risikoärmeren Anleihenfonds umgeschichtet. Dieser Wechsel hin zu mehr Anleihen verringert die Abhängigkeit von Aktienkursen, kann das Verlustrisiko allerdings nicht vollständig beseitigen. Auch Anleihenfonds können durch steigende Zinsen oder andere Entwicklungen an Wert verlieren.
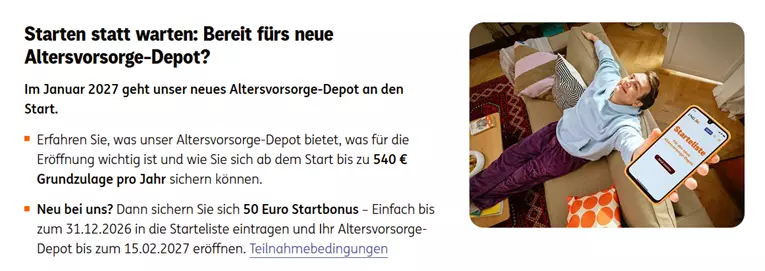
Man kann sich schon jetzt in die Starteliste für das ING Altersvorsorgedepot eintragen lassen
ING folgt bei der Förderung des Depots den gesetzlichen Vorgaben, die ab dem 01. Januar 2027 gelten und die auch für Altersvorsorgedepots der Konkurrenz festgelegt sind. Wichtig: In der Standard- als auch der Selbstverwalter-Variante sind die Fördersummen identisch. Die Entscheidung für eine der beiden Varianten bringt am Ende bei den Zulagen oder Steuervorteilen keine höhere Förderung.
Die ersten 360 Euro Eigenbeitrag jährlich werden mit 50 Prozent Grundzulage unterstützt. Für weitere Einzahlungen bis insgesamt 1.800 Euro beträgt die Förderung 25 Prozent. Basierend auf diesen Zahlen wird bei monatlich 150 Euro Eigenbeitrag die maximale Grundzulage von 540 Euro erreicht. Höhere Einzahlungen sind möglich, erhöhen die Förderung aber nicht. Steht zusätzliches Kapital zur Verfügung, bringt Anleger auch ein neues Altersvorsorgedepot nicht weiter, da die Zulagen personengebunden gewährt werden.
Zusätzlich zur Grundzulage können bis zu 300 Euro Kinderzulage je berechtigtem Kind und ein einmaliger Berufseinsteigerbonus von 200 Euro gewährt werden. Damit erhalten besonders junge Anleger und Familien eine hohe Förderung. Zusätzlich umfasst das gesetzliche Fördermodell auch steuerliche Vorteile. Während der Ansparphase bleiben Kapitalerträge innerhalb des Vertrags unversteuert. Ein zusätzlicher Steuerbonus kann sich durch die Günstigerprüfung ergeben. Bei der Auszahlung unterliegen die auf geförderten Beiträgen beruhenden Leistungen dann aber grundsätzlich der nachgelagerten Besteuerung.
ING Altersvorsorgedepot
Ab 10€ monatl. & zwischen Altersvorsorge-Depot Relax & Altersvorsorge-Depot Aktiv wählen.
Im Check überzeugt ING vor allem mit der breiten Fondsauswahl und einem Gebührenmodell, das direkt von Anfang an klarmacht, mit welchen Gebühren zu rechnen ist. Hierdurch entsteht eine hohe Planungssicherheit – trotz der Tatsache, dass die Direktbank nicht der Strategie anderer Broker folgt, die zumindest zeitweise die laufenden Kosten aus den Investments übernehmen.
Im Aktiv-Depot stehen mehr als 1.000 ETFs und weitere Fonds zur Verfügung. Damit lassen sich unterschiedliche Anlagestrategien umsetzen. Zudem lässt sich bereits ab zehn Euro monatlich ein Sparplan einrichten.
ING verzichtet auf Depotführungs-, Sparplan-, Order- und Wechselgebühren. Auch regelmäßige Umschichtungen verursachen keine zusätzlichen Orderentgelte.
Seitens ING wird das Relax-Depot rechtzeitig vor dem Rentenbeginn umgeschichtet. Damit verringert die Direktbank den Einfluss von Marktschwankungen, was Verluste kurz vor der Auszahlung verringern soll.
Ein zentraler Schwachpunkt gegenüber anderen Angeboten ist die fehlende Erstattung der laufenden Kosten. Andere Anbieter übernehmen zumindest zeitweise die Produktkosten ausgewählter ETFs, bei einem Teil der Konkurrenten wird dies nach den bisherigen Erkenntnissen sogar ohne Laufzeitbegrenzung erfolgen. Diesen Vorteil (durch den mehr Kapital für die Altersvorsorge zur Verfügung steht) bietet ING nicht. Im Relax-Depot liegt die TER zudem bei 0,20 Prozent pro Jahr. Im direkten Altersvorsorgedepot Vergleich mit anderen Angeboten geht der Preispunkt damit letztlich an die Konkurrenz, die bei den laufenden Kosten unter denen von ING liegt.
Ob die aktive Verwaltung der beiden Fonds im Relax-Depot am Ende zu einem Vor- oder Nachteil wird, muss sich erst noch zeigen. Seitens ING wird in der Öffentlichkeit zumindest die Ansicht vertreten, dass diese manuelle Steuerung die Risiken besser beherrschbar macht. Angesichts der umfassenden Auswahl sollten sich auch Einsteiger fragen, ob das Aktiv-Depot die richtige Entscheidung ist, da die Menge an Anlageinstrumenten gerade anfangs zu Fehlern führen kann.
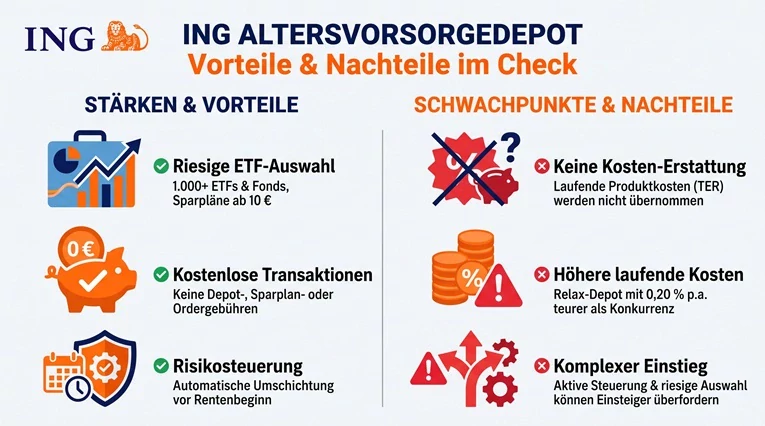
Die Vor und Nachteile des ING Altersvorsorgedepots auf einen Blick
Das ING Altersvorsorgedepot richtet sich an unterschiedliche Zielgruppen – je nachdem, welches der beiden Depots betrachtet wird. Besonders interessant ist das Produkt für Kunden, die ihre private Vorsorge bei einer Direktbank parallel zur Nutzung weiterer Bankingservices aufbauen wollen. Wer sich als Einsteiger für die Altersvorsorge interessiert, findet im Relax-Depot einen einfachen Einstieg über zwei Fonds. Anleger müssen sich nicht immer wieder selbst mit der ETF-Auswahl beschäftigen und können trotzdem ihre Risikobereitschaft berücksichtigen.
Wo bereits eine fundierte Wissens- und Erfahrungsbasis vorhanden ist, bietet sich eher das Aktiv-Depot an, um sich ein individuelles Portfolio aufzubauen. Durch die kostenlose Ausführung von Einzelorders und Sparplänen entstehen dabei keine zusätzlichen Handelsgebühren – und es kann trotzdem aus einer ausreichend umfassenden Auswahl das richtige Produkt gewählt werden. Gerade dieser Punkt erlaubt den Aufbau individuell ausgerichteter Portfolios.
Wichtig ist, im Hinterkopf zu behalten, dass beide Produkte einem langfristigen Anlagehorizont folgen. Wo schnelle Umschichtungen oder Depotwechsel favorisiert werden und es um Strategien wie Daytrading oder Scalping geht, sind sowohl das Aktiv- als auch das Relax-Depot die falsche Wahl.
30 Jahre ING Altersvorsorgedepot: Einfluss der Kosten auf das Sparziel
150 € monatliche Einzahlung · 6 % angenommene Jahresrendite vor Kosten
Zusätzlicher Ertrag beim Aktiv-Depot gegenüber teureren Vorsorgemodellen (0,60 % p. a.)
rund 14.000 € mehr im Depot
Rechenbeispiel mit konstant 6 % jährlicher Bruttorendite über eine Laufzeit von 30 Jahren, abzüglich der jeweils angenommenen jährlichen Kosten. Einzahlung monatlich zum Monatsende. Ohne staatliche Zulagen, Steuern, Inflation, Transaktionskosten, Spreads oder zeitweise Kostenerstattungen. Die tatsächliche Entwicklung kann erheblich abweichen. Es handelt sich um ein beispielhaftes Szenario und nicht um eine Prognose.
Mit Smartbroker+ und Trade Republic treten zwei Neobroker gegen ING im Vergleich an, die besonders niedrige Gebühren für die neue geförderte Altersvorsorge angekündigt haben. Die Unterschiede liegen vor allem bei der Fondsauswahl und der Übernahme laufender Produktkosten.
Smartbroker+ setzt wie ING auf eine kostenlose Depotführung und gebührenfreie Sparpläne. Im Standarddepot übernimmt der Broker darüber hinaus die laufenden ETF-Kosten für mindestens drei Jahre bis zu einem Anlagevolumen von 25.000 Euro. ING verzichtet auf entsprechende Erstattungen. Im Relax-Depot fallen laufende Produktkosten von 0,20 Prozent an. Nach Ablauf der drei Jahre ist die weitere Erstattung bei Smartbroker+ allerdings an mindestens 15 qualifizierende Transaktionen pro Jahr im regulären Hauptdepot geknüpft. Für Anleger ohne entsprechende Handelsaktivität können daher zusätzliche Kosten entstehen, das Gebührenrisiko darf mittelfristig deshalb nicht unterschätzt werden.
Im Selbstentscheider-Depot unterscheiden sich beide Anbieter ebenfalls. Während ING Einzelorders ohne eigene Gebühren ausführt, gilt dies bei Smartbroker+ über gettex erst ab 500 Euro Ordervolumen. Darunter fällt 1 Euro je Order an, weshalb der Preispunkt an dieser Stelle eher an ING geht. Zusätzlich punktet ING mit der großen Fondsauswahl. Letztlich unterscheiden sich beide in der Zielgruppe: Smartbroker+ ist besonders für Kunden interessant, die den Broker auch außerhalb der Altersvorsorge regelmäßig nutzen.
ING Altersvorsorgedepot
Ab 0,03% laufenden Produktkosten, Auswahl aus über 1.000 ETFs und Fonds.
Smartbroker+ Altersvorsorgedepot
1 € je Order über gettex, kostenlose Sparpläne und keine Depotgebühr.
Smartbroker+ Altersvorsorgedepot ansehen*
Trade Republic konzentriert sich beim Altersvorsorgedepot auf niedrige Gebühren. Neben der kostenlosen Depotführung und gebührenfreien Sparplänen sollen bei ausgewählten ETFs auch die laufenden Produktkosten übernommen werden (allerdings ist die Liste noch nicht abschließend bestätigt). ING verzichtet auf diese Kostenerstattung. Dafür bietet die Direktbank im Aktiv-Depot mehr als 1.000 ETFs und Fonds.
Dagegen ist bei Trade Republic die endgültige Auswahl der für das Altersvorsorgedepot zugelassenen Produkte noch nicht vollständig öffentlich verfügbar. Für Anleger, die sich auf einfache ETF-Strategien konzentrieren, kann Trade Republic durch die Übernahme der Produktkosten günstiger sein. Wer eine größere Fondsauswahl bevorzugt und Wert auf kostenlose Einzelorders legt, findet in ING eine interessante Alternative.
ING Altersvorsorgedepot
Ab 0,03% laufenden Produktkosten, Auswahl aus über 1.000 ETFs und Fonds.
Trade Republic Altersvorsorgedepot
Keine Depotgebühren oder Kosten für Sparplanausführungen und ohne Produktkosten für dutzende ETFs.
Trade Republic Altersvorsorgedepot *
Bei ING haben Anleger im Altersvorsorgedepot die Wahlmöglichkeit zwischen dem Relax-Depot, mit dem das Standarddepot umgesetzt wird, und dem Aktiv-Depot. Dieses richtet sich an alle Anleger, die selbst entscheiden wollen, wie die Vorsorge für den Ruhestand aussieht. Im Vergleich mit der Konkurrenz hebt sich die Direktbank in mehreren Bereichen ab. Einerseits durch die aktiv verwalteten ETFs im Relax-Depot, die mehr Kontrolle bei Marktschwankungen geben sollen. Andererseits durch eine vierstellige Anzahl an Anlageprodukten für das Selbstentscheider-Depot. ING hat das Altersvorsorgedepot auf mehrere Zielgruppen ausgerichtet, deren Bedürfnisse sich in den Konditionen widerspiegeln.
Planen Sie die Eröffnung eines Altersvorsorgedepots? Dann könnte das Angebot von ING interessant sein. Wer vom Check noch nicht überzeugt ist, kann zu unserem Anbietervergleich greifen und nach einem Angebot suchen, das individuell passende Konditionen bietet. Und für noch mehr Infos gibt es Ratgeber zum Übertrag der Riester-Rente und ETF-Sparplänen sowie verschiedene Reviews – etwa zum Depot von quirion.
 Zum Anbieter
*


Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


 Broker-Vergleich Newsletter