

- Broker & Depots
-
- 🔎 Broker im Test
- Trading
- AKTIEN & ETFs
- Prognosen
- Ratgeber
- 🎁 Aktionen
Medienkooperation
Ein Wechsel von Riester ins Altersvorsorgedepot kann sich ab 2027 besonders dann lohnen, wenn Ihr bisheriger Vertrag hohe laufende Kosten hat, Sie noch viele Jahre bis zur Rente sparen und das Kapitalmarktrisiko tragen können. Wertvolle Garantien, ein guter Rentenfaktor oder ein naher Rentenbeginn sprechen dagegen häufig dafür, den Riester-Vertrag zu behalten.
Entscheidend ist nicht allein die mögliche ETF-Rendite: Prüfen Sie auch den heutigen Übertragungswert, die staatliche Förderung und die Leistungen, die Sie beim Wechsel aufgeben würden.
WECHSEL EHER PRÜFEN
Wann kann das Depot sinnvoll sein?
Ihr Riester-Vertrag ist teuer, die Garantien bieten wenig Mehrwert und bis zur Rente bleiben viele Jahre. Dann können günstige ETFs im neuen Depot mehr Renditechancen eröffnen – allerdings ohne garantierten Kapitalerhalt.
RIESTER EHER BEHALTEN
Wann spricht mehr für den Altvertrag?
Ein hoher Garantiezins, ein attraktiver garantierter Rentenfaktor oder ein kurzer Zeitraum bis zur Rente können wertvoller sein als die zusätzlichen Renditechancen. Auch die alte Förderung kann insbesondere für Familien günstiger sein.
💡 Es gibt eine dritte Möglichkeit: Sie können Ihren bisherigen Riester-Vertrag grundsätzlich behalten und lediglich auf die neue Förderung umstellen. So bleiben die vertraglichen Garantien erhalten. Ob die neue Förderung besser ist, muss individuell berechnet werden; die Entscheidung ist nicht rückgängig zu machen und kann weitere Riester-Verträge betreffen.
So funktioniert der Übertrag Schritt für Schritt | Alle Möglichkeiten im Vergleich
ETF-Kosten fünf Jahre erstattet. Danach maximal 0,07 % jährlich im Core-Modell.
Zwei Depotmodelle, breite Anlageauswahl und Rentenbonus für ausgewählte ETFs.
Keine laufenden Produktkosten bei Dutzenden ausgewählten ETFs angekündigt.
Die Empfehlungen beruhen auf angekündigten Konditionen. Da die neuen Altersvorsorgedepots noch nicht regulär gestartet sind, können praktische Erfahrungen mit der Depotführung noch nicht in die Bewertung einfließen.
Ihr bestehender Riester-Vertrag läuft auch ab 2027 unverändert weiter, wenn Sie nichts unternehmen. Für vor 2027 abgeschlossene Verträge gilt Bestandsschutz: Sie können weiter einzahlen und behalten die bisherigen Vertragsbedingungen. Auch die alte, einkommensabhängige Förderung bleibt bestehen, solange nicht in das neue Förderrecht gewechselt wird. Neue Riester-Verträge nach altem Förderrecht können ab 2027 nicht mehr abgeschlossen werden.
Für bestehende Verträge gibt es ab 2027 vier grundlegende Wege:
Vertrag, Garantien und bisherige Förderung bleiben bestehen. Es gelten weiterhin die bisherigen Kosten und Beitragsregeln.
Der Riester-Vertrag bleibt erhalten; für künftige Beiträge gilt die neue Zulagenförderung. Die Umstellung ist nicht rückgängig zu machen.
Das vorhandene Guthaben bleibt im Altvertrag. Optional kann daneben ein neues Altersvorsorgedepot bespart werden; dann gilt insgesamt das neue Förderrecht.
Das Vermögen wechselt direkt in ein neues zertifiziertes Produkt. Bisherige Förderung bleibt erhalten, alte Vertragsgarantien entfallen beim vollständigen Übertrag.
Eine gewöhnliche Kündigung mit Auszahlung auf das eigene Konto ist etwas anderes. Sie gilt in der Regel als schädliche Verwendung: Bereits gewährte Zulagen und festgestellte zusätzliche Steuervorteile werden zurückgefordert; außerdem können Steuern auf Erträge anfallen. Wie hoch allein die Zulagenrückforderung ausfallen kann, zeigt folgendes Beispiel.
Ein Riester-Vertrag besteht seit 2014 und wird Ende 2026 gekündigt. Die zwei Kinder sind 14 und 10 Jahre alt; der erforderliche Mindesteigenbeitrag wurde jedes Jahr geleistet und alle Kinderzulagen flossen auf diesen Vertrag. Dann addieren sich die Grundzulagen (2014 bis 2017 jeweils 154 €, 2018 bis 2026 jeweils 175 €) auf 2.191 €. Hinzu kommen 3.900 € und 3.300 € Kinderzulagen. Insgesamt wären damit 9.391 € an Zulagen zurückzuzahlen. Bei einem angesparten Vertragsguthaben von 20.000 € wären das bereits rund 47 % – zusätzliche Rückforderungen von Steuervergünstigungen oder Steuern auf Erträge noch nicht berücksichtigt.
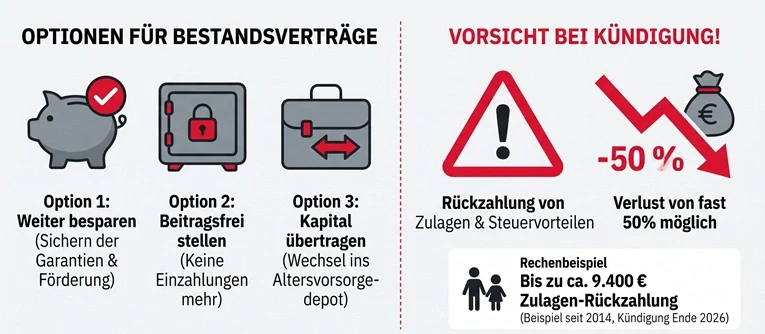
Bei gewöhnlicher Kündigung mit Auszahlung können Zulagen und Steuervergünstigungen zurückgefordert werden
Ab dem 1. Januar 2027 können Sie Ihr Riester-Guthaben direkt und förderunschädlich in ein zertifiziertes Altersvorsorgedepot übertragen lassen. Dafür wählen Sie ein geeignetes Depot aus und beauftragen den Übertrag bei den beteiligten Anbietern. Bereits erhaltene Zulagen und Steuervorteile müssen dabei grundsätzlich nicht zurückgezahlt werden; eine erneute Förderung des übertragenen Kapitals gibt es nicht.
Nach einem vollständigen Übertrag gelten die Konditionen des neuen Vertrags. Beim Altersvorsorgedepot ohne Garantie bedeutet dies insbesondere: Die bisherige Beitragsgarantie sowie alte garantierte Rentenfaktoren gelten dort nicht mehr. Wichtig ist deshalb der tatsächlich verfügbare Übertragungswert. Er kann vor dem vereinbarten Riester-Rentenbeginn unter der Summe der eingezahlten Beiträge und Zulagen liegen.
Übertragungswert anfordern: Lassen Sie sich vom bisherigen Riester-Anbieter den aktuellen Übertragungswert, Garantien, Rentenfaktor und mögliche Wechselkosten schriftlich nennen.
Neuen Vertrag auswählen: Prüfen Sie, ob das gewünschte zertifizierte Altersvorsorgedepot den Übertrag von Riester-Guthaben annimmt. Ein gewöhnliches Wertpapierdepot reicht dafür nicht aus.
Förderunschädlichen Übertrag beauftragen: Erteilen Sie den Übertragungsauftrag. Je nach Anbieter wird die notwendige Kündigung des Altvertrags im Rahmen des Übertrags abgewickelt. Veranlassen Sie keine separate Kündigung mit Auszahlung auf Ihr Girokonto. Gesetzlich vorgesehen ist grundsätzlich eine Frist von drei Monaten zum Ende eines Kalendervierteljahres oder ein Wechsel zum Beginn der Auszahlungsphase.
Ein gesetzlicher Wechselanspruch besteht grundsätzlich bis zum Beginn der Auszahlungsphase; ein Wechsel zu deren Beginn ist ausdrücklich vorgesehen. Für bereits in selbst genutztes Wohneigentum geflossenes Wohn-Riester-Kapital gelten besondere Regeln. Betriebliche Altersversorgung und Rürup-Verträge lassen sich nicht nach denselben Riester-Übertragungsregeln in ein Altersvorsorgedepot umschichten.
Mehr Renditechancen, möglicherweise geringere Kosten und eine andere Förderung sind die wichtigsten Argumente für einen Wechsel. Ein Altersvorsorgedepot ohne Beitragsgarantie kann mehr Kapital in breit gestreute Aktien- und Anleihenfonds investieren. Das eröffnet langfristig höhere Renditechancen als viele stark abgesicherte Riester-Produkte, bringt aber auch das Risiko spürbarer Kursverluste mit sich. Eine höhere Rendite ist nicht garantiert.
Hinzu kommen möglicherweise niedrigere Kosten. Für das gesetzliche Standard-Altersvorsorgedepot gilt eine Obergrenze von 1 % Effektivkosten pro Jahr; das ist keine pauschale Gebühr von 1 % und auch keine Obergrenze für jedes frei gestaltete Depot. Welche Kosten tatsächlich anfallen, hängt vom Anbieter, den eingesetzten Fonds und den Vertragsbedingungen ab. Die Anbieter unterscheiden sich vor allem bei den laufenden Kosten, der ETF-Auswahl und der Ausgestaltung des Depots.
Beim Standard-Altersvorsorgedepot gibt es eine vorgegebene, risikoangepasste Fondsauswahl; im freien Depot können Anleger geeignete ETFs und Fonds selbst auswählen. Daneben sieht die Reform Garantieprodukte mit 80 oder 100 % Absicherung vor. Einzelaktien gehören nicht zum zulässigen Anlageangebot eines Altersvorsorgedepots.
Zum Rentenbeginn ist neben der lebenslangen Leibrente ein befristeter Auszahlungsplan vorgesehen, der mindestens bis zum 85. Lebensjahr reicht. Zudem können bis zu 30 % des Kapitals als Einmalbetrag entnommen werden. Ein Auszahlungsplan sichert das Einkommen anders als eine Leibrente nicht lebenslang.
Bei unmittelbarer Zulageberechtigung gibt es auf die ersten 360 € jährlichen Eigenbeitrag 50 % Grundzulage und auf die weiteren Beiträge bis insgesamt 1.800 € 25 %. Das sind höchstens 540 € Grundzulage pro Jahr; Voraussetzung ist grundsätzlich ein Mindestbeitrag von 120 € jährlich. Für jedes zulageberechtigte Kind sind bei 300 € Eigenbeitrag bis zu 300 € Kinderzulage im Jahr möglich. Für mittelbar zulageberechtigte Ehepartner gelten Sonderregeln; die neuen Zulagen sind daher nicht für alle Riester-Sparer automatisch höher.
Das Behalten des Riester-Vertrags kann sinnvoller sein, wenn ein hoher Garantiezins oder ein verbindlich zugesagter Rentenfaktor verloren ginge. Diese Werte lassen sich durch ein neues Altersvorsorgedepot nicht einfach ersetzen. Auch bereits bezahlte Abschlusskosten und niedrige laufende Gebühren können für eine Fortführung sprechen. Entscheidend ist nicht, wie viel ursprünglich eingezahlt wurde, sondern welche garantierten Leistungen und welcher Übertragungswert heute tatsächlich bestehen.
Je kürzer der Zeitraum bis zum Rentenbeginn, desto stärker können Marktschwankungen ins Gewicht fallen. Vor allem Sparer mit niedrigem Einkommen und mehreren Kindern sollten zudem die alte und neue Förderung bei identischem Eigenbeitrag vergleichen. Unter der alten Riester-Förderung kann schon ein verhältnismäßig geringer einkommensabhängiger Eigenbeitrag für hohe Zulagen reichen. Auch die Förderberechtigung des Ehepartners muss in den Vergleich einfließen.
Interessant ist in solchen Fällen eine Zwischenlösung: Riester-Vertrag und Garantien behalten, aber auf die neue Förderung umstellen. Das lohnt sich nur, wenn die neue Zulagenberechnung tatsächlich besser ausfällt, denn die Förderentscheidung ist nicht rückgängig zu machen.
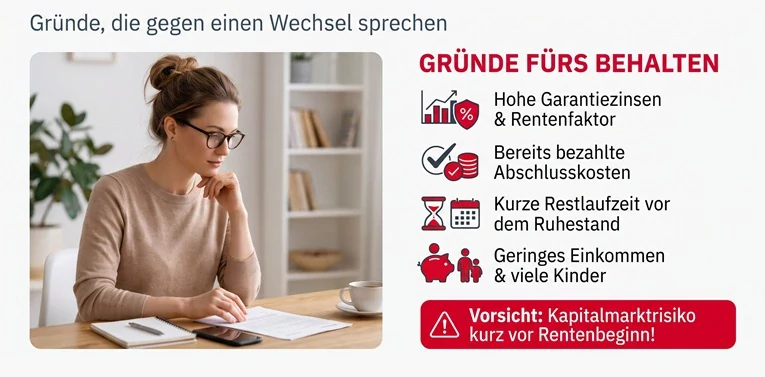
Ein Wechsel zum Altersvorsorgedepot sollte gut überlegt sein
Bis zu 300 € unmittelbare Wechselgebühren sind in den ersten fünf Vertragsjahren möglich; bei einem älteren Riester-Vertrag grundsätzlich höchstens 150 €. Die gesetzlichen Grenzen unterscheiden zwischen dem bisherigen und dem neuen Anbieter. Ein kostenloser Wechsel beim alten Anbieter bedeutet deshalb nicht automatisch, dass der gesamte Übertrag kostenlos ist.
Bisheriger Riester-Anbieter
0–150 €
Innerhalb der ersten fünf Vertragsjahre sind bis zu 150 € möglich. Ab fünf Jahren Vertragslaufzeit muss der abgebende Anbieter den Wechsel grundsätzlich kostenlos ermöglichen.
Neuer Altersvorsorgedepot-Anbieter
max. 150 €
Für die Annahme und Einrichtung des Übertrags ist eine einmalige Verwaltungspauschale bis 150 € möglich – auch wenn der Riester-Vertrag älter als fünf Jahre ist.
Damit können die unmittelbaren Wechselgebühren bei einem jungen Vertrag insgesamt bis zu 300 € und bei einem älteren Vertrag bis zu 150 € betragen. Der tatsächliche Anbieter kann weniger verlangen oder darauf verzichten. Abschluss- und Vertriebskosten dürfen beim Neuvertrag nicht erneut auf das bereits geförderte Übertragungskapital berechnet werden. Laufende Depot-, Fonds- und spätere Auszahlungskosten sind davon zu unterscheiden und müssen gesondert verglichen werden. Grundlage sind die ab 2027 geltenden Regelungen in § 1 AltZertG.
Die passende Lösung hängt von Garantien, Förderung, Gesamtkosten und Restlaufzeit ab – nicht allein von der möglichen Rendite. Prüfen Sie alle Alternativen mit Ihren eigenen Vertragsdaten. Die Übersicht zeigt, welche Wege grundsätzlich infrage kommen.
| Option | Möglicher Vorteil | Möglicher Nachteil | Eher sinnvoll, wenn … |
|---|---|---|---|
| Riester unverändert fortführen | Garantien, Konditionen und alte Förderung bleiben erhalten. | Möglicherweise hohe laufende Kosten und eingeschränkte Renditechancen. | Der alte Rentenfaktor oder Garantiezins wertvoll ist. |
| Nur Förderung umstellen | Garantien bleiben; neue Zulagen können höher ausfallen. | Keine Rückkehr zur alten Förderung; Auswirkungen auf weitere Riester-Verträge. | Der Altvertrag gut ist und die neue Förderung rechnerisch mehr bringt. |
| Riester ruhen lassen | Das angesparte Guthaben und die vertraglichen Rechte bleiben grundsätzlich bestehen. | Weiterlaufende Kosten; ohne Beiträge keine neuen Zulagen für den ruhenden Vertrag. | Vorübergehend keine neuen Eigenbeiträge möglich oder gewünscht sind. |
| Riester ruhen lassen, neues Depot besparen | Altvermögen bleibt erhalten; neue Beiträge gehen ins renditeorientierte Depot. | Zwei Verträge mit eigenen Kosten; neue Förderung gilt auch für Altverträge. | Das Altvermögen bleiben soll, künftige Beiträge aber flexibler angelegt werden sollen. |
| Riester-Guthaben übertragen | Guthaben und neue Beiträge können im neuen Depot angelegt werden; bisherige Förderung bleibt erhalten. | Alte Garantien entfallen; Kapitalmarktrisiko und mögliche Wechselkosten. | Der Altvertrag teuer ist, die Restlaufzeit lang und das Anlagerisiko tragbar ist. |
Auf kleinen Bildschirmen lässt sich die Tabelle seitlich verschieben. Eine Kündigung mit Auszahlung auf das Privatkonto ist keine förderunschädliche Wechseloption.
Der Vorteil hängt stark davon ab, wie sich Förderung und Rendite tatsächlich unterscheiden. Schon ein reiner Förderwechsel im alten Riester-Vertrag kann einen großen Teil des rechnerischen Depotvorsprungs erklären. Ein vereinfachtes Rechenbeispiel zeigt den Unterschied. Unterstellt werden 15.000 € übertragbares Anfangsguthaben, eine Restlaufzeit von 20 Jahren und 100 € monatlicher Eigenbeitrag. Wir betrachten eine unmittelbar förderberechtigte Person ohne Kinderzulagen, die unter der bisherigen Riester-Förderung Anspruch auf die volle Grundzulage hat.
Für beide Varianten gelten folgende Modellannahmen:
| Anlageform | Angenommene Jahresrendite | Endkapital |
|---|---|---|
| Riester behalten – alte Förderung | 2,42 % | 59.377 € |
| Riester behalten – neue Förderung | 2,42 % | 64.825 € |
| Altersvorsorgedepot – defensives Szenario | 2,5 % | 65.545 € |
| Altersvorsorgedepot – mittleres Szenario | 5,0 % | 93.276 € |
| Altersvorsorgedepot – renditestarkes Szenario | 7,0 % | 124.787 € |
Modellrechnung mit monatlicher Verzinsung auf Basis der effektiven Jahresrendite und jährlicher Zulagengutschrift. Werte auf volle Euro gerundet; die Tabelle ist auf Mobilgeräten horizontal scrollbar.
Bei 2,5 % angenommener Jahresrendite liegt das Depot rund 6.168 € vor dem Riester-Vertrag mit alter Förderung. Wird beim Riester-Vertrag aber nur die Förderung umgestellt, schrumpft der rechnerische Depot-Vorsprung auf etwa 720 €. Ein großer Teil des vermeintlichen Vorteils ergibt sich damit aus der höheren Zulage – nicht aus dem Depot selbst. Bei 5 % angenommener Depot-Rendite liegt das Endkapital dagegen rund 28.451 € über dem Riester-Vertrag mit neuer Förderung. Das ist keine Prognose: Die Depot-Rendite ist nicht garantiert; vorübergehende und dauerhafte Verluste sind möglich. Kosten, garantierte Leistungen des Altvertrags und die spätere Besteuerung müssen im konkreten Fall zusätzlich geprüft werden.
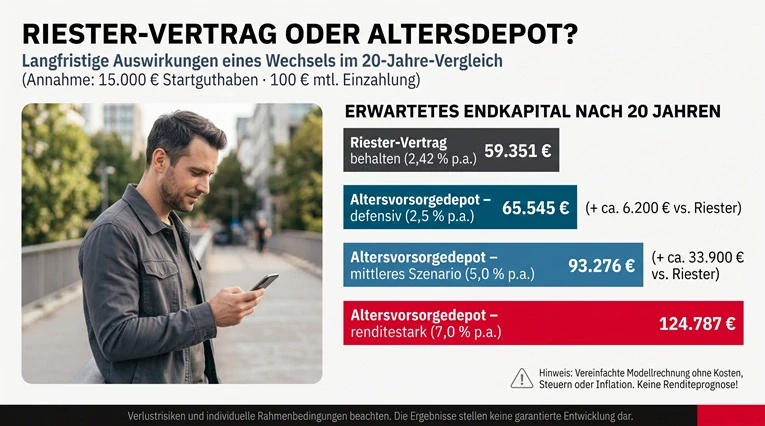
Illustration der möglichen Kapitalentwicklung über 20 Jahre; die Zahlen sind Modellwerte, keine Renditeprognose
Vor der Entscheidung sollten Sie nicht nur das neue Depotangebot lesen, sondern beim bisherigen Anbieter konkrete Vertragswerte anfordern. Diese sieben Fragen helfen beim Vergleich:
Wie hoch ist der heutige Übertragungswert, und wie unterscheidet er sich von der Beitragsgarantie zum vereinbarten Rentenbeginn? Verlangen Sie eine schriftliche Auskunft.
Welche garantierte Ablaufleistung, welcher Garantiezins und welcher garantierte Rentenfaktor gingen bei einem vollständigen Übertrag verloren?
Vergleichen Sie laufende Altvertragskosten, die Effektivkosten des neuen Produkts, Wechselgebühren und die Gebühren der späteren Auszahlungsphase.
Rechnen Sie beide Fördersysteme mit demselben Eigenbeitrag durch. Berücksichtigen Sie Kinderzulagen, eine mögliche mittelbare Förderberechtigung des Ehepartners und weitere Riester-Verträge.
Wie viele Jahre verbleiben tatsächlich bis zur Auszahlungsphase? Ein kurzer Anlagehorizont erschwert es, größere Kursverluste auszugleichen.
Welche Aktien- und Anleihenfonds stehen zur Wahl, wie wird das Risiko vor Rentenbeginn reduziert, und welches Verlustrisiko können Sie tragen?
Vergleichen Sie konkrete Angebote und lassen Sie sich bestätigen, dass der neue Anbieter Riester-Guthaben annimmt. Die gesetzliche 1-%-Grenze gilt für das Standardprodukt, nicht pauschal für freie Depots.
Welches Altersvorsorgedepot passt zu Ihnen?
Vergleichen Sie die angekündigten Kosten, die ETF-Auswahl und die Bedingungen für einen Riester-Übertrag bei verschiedenen Anbietern.
Eine Übertragung kann sich lohnen, wenn der Riester-Altvertrag teuer ist, noch viele Jahre bis zur Rente bleiben und das neue Depot eine passende Anlagestrategie zu niedrigen Gesamtkosten ermöglicht. Der Wechsel ist aber nicht automatisch die beste Lösung. Wertvolle Garantien, ein hoher Rentenfaktor oder eine günstige bisherige Förderung können gegen die Übertragung sprechen.
Prüfen Sie deshalb zuerst den tatsächlichen Übertragungswert und lassen Sie vier Varianten berechnen: bisherigen Riester-Vertrag weiterführen, nur die Förderung wechseln, den Altvertrag ruhen lassen oder das Guthaben vollständig übertragen. Wenn die alte Garantie erhalten bleiben soll, kann auch ein ruhender Riester-Vertrag mit einem separat besparten Altersvorsorgedepot interessant sein – allerdings löst der Neuabschluss den Wechsel in die neue Förderung aus.
Erst wenn die Entscheidung für einen Neuvertrag feststeht, sollten Sie die verfügbaren Altersvorsorgedepots vergleichen. Achten Sie nicht nur auf Depot- und Sparplangebühren, sondern auch auf ETF-Kosten, Wechselgebühren, Risikosteuerung und Auszahlungsbedingungen. Die bislang bekannten Angebote beruhen auf angekündigten Konditionen; praktische Erfahrungen mit den neuen Produkten liegen vor dem Marktstart 2027 noch nicht vor.
 Zum Anbieter
*
 Zum Anbieter
*

Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


 Broker-Vergleich Newsletter