

- Broker & Depots
-
- 🔎 Broker im Test
- Trading
- AKTIEN & ETFs
- Prognosen
- Ratgeber
- 🎁 Aktionen
Medienkooperation
Trade Republic will beim Altersvorsorgedepot nicht nur auf Depot- und Sparplangebühren verzichten, sondern auch die laufenden Kosten zahlreicher ETFs übernehmen. Damit gehört der Neobroker zu den günstigsten bislang angekündigten Anbietern. Allerdings gilt die Kostenerstattung nur für ausgewählte Fonds. Die vollständige ETF-Liste und mehrere Vertragsbedingungen stehen noch aus.
Unsere Einschätzung
Ein attraktives Angebot, sofern die gewünschte ETF-Auswahl stimmt.
Die angekündigte Erstattung der ETF-Kosten ist ein überzeugender Vorteil. Anleger können damit nicht nur kostenlos sparen, sondern auch die laufenden Fondskosten vermeiden. Bei der Auswahl einzelner ETFs und den Gebühren für zusätzliche Käufe oder Verkäufe fehlen allerdings noch konkrete Angaben. Scalable Capital bietet inzwischen ein vergleichbares Erstattungsmodell und ist bei der Fondsauswahl bereits transparenter. Trade Republic gehört für uns zur engeren Auswahl, eine abschließende Empfehlung wäre derzeit aber verfrüht.
0 €
Depotführung
0 €
ETF-Sparpläne
50+
ETFs mit geplanter Kostenerstattung laut Fachmedien
Trade Republic Altersvorsorgedepot
Kostenlose Depotführung und ETF-Sparpläne. Erstattung der laufenden Kosten ausgewählter ETFs angekündigt.
Trade Republic kommt besonders dann infrage, wenn Sie einen der ETFs nutzen möchten, für die der Broker die laufenden Produktkosten übernimmt. Das kann beispielsweise bei einem weltweit gestreuten Aktien-ETF der Fall sein. Ob Ihr gewünschter Fonds tatsächlich dazugehört, lässt sich ohne die vollständige ETF-Liste noch nicht beurteilen.
Wer dagegen bestimmte Fonds kombinieren oder einen bestehenden Riester-Vertrag übertragen möchte, sollte die Alternativen genau vergleichen. Scalable Capital und ING haben zu einigen dieser Punkte bereits konkretere Angaben veröffentlicht.
Wann Trade Republic interessant ist
Ihr gewünschter ETF erhält die Kostenerstattung.
Dann können Sie Depotführung, Sparplanausführung und die laufenden ETF-Kosten vermeiden. Auch für bestehende Trade-Republic-Kunden ist die Bündelung verschiedener Anlageprodukte bei einem Anbieter ein möglicher Vorteil.
Wann sich der Vergleich lohnt
Sie möchten bestimmte Fonds oder einen geregelten Riester-Übertrag.
Bei Scalable Capital und ING ist die geplante Fondsauswahl bereits konkreter beschrieben. Scalable hat zudem einen digitalen Wechselservice für bestehende Riester-Verträge angekündigt, einschließlich der Übernahme von Wechselkosten.
Das Standarddepot mit vorgegebenen Fonds und automatischer Risikoreduzierung ist dagegen kein besonderes Merkmal von Trade Republic. Diese Form der Altersvorsorge ist gesetzlich vorgesehen und wird auch von anderen Anbietern angeboten.
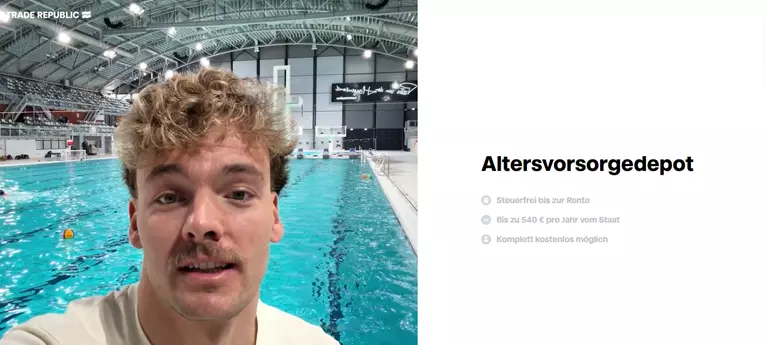
Trade Republic kündigt ein Altersvorsorgedepot mit kostenloser Depotführung und ETF-Kostenerstattung an.
Für die Depotführung und die Ausführung von ETF-Sparplänen verlangt Trade Republic nach eigenen Angaben 0 €. Zusätzlich sollen bei mehreren Dutzend ETFs von BlackRock, Vanguard und DWS die laufenden Produktkosten erstattet werden. Das gilt sowohl für das Standarddepot als auch für ausgewählte Anlagen im selbst verwalteten Depot.
Bei anderen Kostenpositionen ist die Ankündigung noch nicht vollständig. Dazu gehören insbesondere die Gebühren für einzelne Käufe und Verkäufe, ein späterer Anbieterwechsel und die Auszahlungsphase.
Trade Republic: Die angekündigten Kosten im Überblick
| Kostenpunkt | Angekündigte Kondition |
|---|---|
| Depotführung | 0 € |
| ETF-Sparpläne | 0 € Ausführungsgebühr |
| ETF-Produktkosten (TER) | Erstattung bei ausgewählten ETFs. Für andere Fonds gelten deren jeweilige laufende Kosten. |
| Einzelkäufe und Verkäufe | Vollständiges Preisverzeichnis für das Altersvorsorgedepot noch ausstehend. |
| Anbieterwechsel | Konkrete Gebühren und Abwicklung noch nicht veröffentlicht. |
| Auszahlungsphase | Gebühren und konkrete Auszahlungsbedingungen noch offen. |
Die Angaben beziehen sich auf das angekündigte Altersvorsorgedepot, nicht auf das reguläre Wertpapierdepot von Trade Republic. Marktübliche Spreads und weitere interne Fondskosten können trotz TER-Erstattung anfallen.
Ein ETF verursacht laufende Kosten, die sogenannte TER (Total Expense Ratio). Sie werden normalerweise direkt aus dem Fondsvermögen gedeckt und sind deshalb nicht als separate Abbuchung auf dem Depotkonto zu sehen.
Trade Republic will diese Kosten für ausgewählte ETFs ausgleichen. Dazu wird der entsprechende Betrag nach den bisherigen Ankündigungen monatlich gutgeschrieben und wieder im Depot angelegt.
Bei einem ETF-Bestand von 25.000 € und einer jährlichen TER von 0,20 % entspricht das rechnerisch rund 50 € pro Jahr. Die tatsächliche Gutschrift verändert sich mit dem Depotwert.
Wichtig ist die Unterscheidung zwischen ETF-Produktkosten und Handelskosten. Eine vollständige TER-Erstattung bedeutet nicht, dass auch alle Spreads oder internen Transaktionskosten des Fonds entfallen.
Trade Republic hat bislang kein Enddatum genannt. Der Broker bezeichnet die Erstattung als langfristiges Angebot. Damit unterscheidet sie sich von Aktionen, die ausdrücklich nach wenigen Jahren enden.
Eine unveränderliche Gebührenzusage für die gesamte Vertragslaufzeit ergibt sich daraus allerdings nicht. Ob und unter welchen Bedingungen Trade Republic die Liste der begünstigten ETFs oder die Erstattung später ändern kann, muss aus den endgültigen Vertragsbedingungen hervorgehen.
Der finanzielle Vorteil wächst mit dem Depotvermögen. Bei einem Bestand von 100.000 € entspricht eine TER von 0,20 % beispielsweise 200 € im Jahr. Wird dieser Betrag wieder angelegt, kann daraus zusätzliches Vermögen entstehen.
Die folgende Rechnung zeigt, wie sich 0,20 Prozentpunkte laufende Kosten über 30 Jahre auswirken können. Sie vergleicht ausschließlich die Kostenwirkung bei ansonsten identischer Anlage.
Wie stark laufende Gebühren das spätere Vorsorgevermögen beeinflussen können, zeigt die folgende Modellrechnung. Sie berücksichtigt vier unterschiedliche Kostenquoten bei identischer Einzahlung und angenommener Kapitalmarktrendite.
30 Jahre Altersvorsorge: Was kosten 0,2 %, 0,5 % oder 1 %?
150 € monatliche Einzahlung, 6 % angenommene jährliche Rendite vor Kosten. Ohne staatliche Zulagen.
Referenzwert ohne laufende Kosten
Rund 5.200 € weniger
Rund 12.500 € weniger
Rund 23.900 € weniger
Unterschied zwischen 0 % und 1 % jährlichen Kosten
rund 23.900 €
So viel weniger Vermögen ergibt sich rechnerisch bei einer Kostenbelastung von 1 % jährlich.
Modellrechnung mit 360 monatlichen Einzahlungen jeweils zum Monatsende. Angenommene konstante effektive Jahresrendite von 6 % vor Kosten, abzüglich der dargestellten jährlichen Kostenquoten. Die Kosten werden vereinfachend als jährliche Renditeminderung modelliert. Ohne Zulagen, Steuern, Inflation oder weitere nicht berücksichtigte Handelskosten. Die Werte sind auf 100 € gerundet. Die Szenarien stellen keine konkreten Anbieterangebote dar. Keine Renditeprognose.
Was bedeutet das für Trade Republic? Die angekündigte Erstattung der ETF-Produktkosten kann einen spürbaren Unterschied machen. Entscheidend bleibt, ob der gewählte Fonds tatsächlich begünstigt ist und die Erstattung während der Ansparphase fortbesteht. Die höheren Kostenquoten im Beispiel verdeutlichen den Einfluss zusätzlicher laufender Gebühren, wie sie etwa bei anderen Vorsorgelösungen entstehen können.
Der Vergleich zeigt den möglichen Nutzen der Kostenerstattung. Er bedeutet aber nicht, dass das Depot von Trade Republic automatisch eine höhere Rendite erzielt als das eines anderen Anbieters. Die tatsächliche Wertentwicklung hängt vor allem von den gewählten Fonds ab.
Eine vollständige Liste der zugelassenen ETFs und Fonds hat Trade Republic noch nicht veröffentlicht. Der Broker kündigt an, bei mehreren Dutzend Produkten von BlackRock, Vanguard und DWS die laufenden Kosten zu übernehmen. Fachmedien berichten von mehr als 50 entsprechenden ETFs.
Für die Beurteilung des Angebots sind zwei Fragen zu unterscheiden:
Beide Listen müssen nicht identisch sein. Ein ETF kann für das Altersvorsorgedepot zugelassen sein und dennoch seine regulären laufenden Produktkosten verursachen.
Gerade bei einem Welt-ETF lohnt deshalb ein Blick auf die konkrete ISIN. Ob ein Fonds beispielsweise den MSCI World, den MSCI ACWI oder den FTSE All-World abbildet, kann für die gewünschte Länderaufteilung relevant sein. Für die spätere Anpassung des Portfolios kommen außerdem geeignete Anleihen- oder Geldmarkt-ETFs infrage, sofern Trade Republic diese anbietet.
Wie wichtig sind mehr als 50 ETFs?
Eine große Zahl allein sagt wenig aus. Für ein breit gestreutes Portfolio können wenige geeignete Fonds ausreichen. Wer dagegen gezielt Regionen, Anlageklassen oder bestimmte Indizes kombinieren möchte, braucht eine entsprechende Auswahl. Genau diese lässt sich bei Trade Republic derzeit noch nicht vollständig prüfen.
Trade Republic plant zwei Varianten der geförderten Altersvorsorge. Damit folgt der Broker dem gesetzlichen Modell: Anleger können eine vorgegebene Standardlösung nutzen oder die Auswahl der zugelassenen Anlagen selbst übernehmen.
Standarddepot
Trade Republic wählt einen chancenorientierten und einen defensiveren Fonds aus. Die Aufteilung wird vor dem Ruhestand nach gesetzlichen Standardvorgaben angepasst. Anleger können grundsätzlich eine abweichende Gewichtung vereinbaren.
Noch offen: Die konkret eingesetzten ETFs und weitere Einzelheiten zur Umsetzung bei Trade Republic.
Depot für Selbstentscheider
Sie wählen die Anlagen aus dem jeweils zugelassenen Angebot selbst aus. Dadurch können Sie die Gewichtung Ihres Portfolios bestimmen und im Verlauf der Ansparphase anpassen. Die gesetzlichen Vorgaben gelten weiterhin.
Noch offen: Der konkrete Umfang des Anlageuniversums und die Gebühren für einzelne Transaktionen.
Die staatlichen Vorgaben zur Risikoreduzierung im Standarddepot gelten unabhängig vom Broker. Einen Anbietervorteil könnte Trade Republic durch die Auswahl der eingesetzten Fonds und eine besonders günstige Umsetzung erzielen. Dafür fehlen derzeit noch die vollständigen Produktangaben.
Trade Republic gehört mit der angekündigten Erstattung der ETF-Kosten zu den günstigsten Angeboten. Auch andere Broker verzichten allerdings auf Depotgebühren und übernehmen zeitweise oder dauerhaft die laufenden Kosten ausgewählter ETFs. Unterschiede gibt es insbesondere bei der Fondsauswahl, der Dauer der Erstattung und den Bedingungen dafür.
Im flatex Standarddepot Core berechnet der Anbieter keine Depotgebühren oder Orderprovisionen. Die ETF-Produktkosten werden fünf Jahre erstattet. Anschließend beträgt die TER höchstens 0,07 % jährlich.
Der Unterschied: flatex nennt bereits konkrete Kosten für die Zeit nach der Erstattung. Bei Trade Republic ist bislang kein Enddatum genannt, die endgültigen Bedingungen stehen aber noch aus.
Im Scalable Capital Altersvorsorgedepot verzichtet das Unternehmen ebenfalls auf Depot- und Sparplangebühren. Für ausgewählte ETFs werden die laufenden Produktkosten über den Rentenbonus erstattet. Einzelorders kosten im FREE-Modell grundsätzlich 0,99 €.
Der Unterschied: Scalable hat bereits eine Liste der begünstigten ETFs veröffentlicht und einen digitalen Service für den Wechsel bestehender Riester-Verträge angekündigt.
Das SMARTBROKER+ Altersvorsorgedepot bietet kostenlose Depotführung und Sparpläne. Im Standarddepot werden die laufenden ETF-Kosten in den ersten drei Jahren bis zu einem Anlagevolumen von 25.000 € erstattet.
Der Unterschied: Ab dem vierten Jahr ist die weitere Erstattung an mindestens 15 qualifizierende Trades jährlich im normalen Hauptdepot geknüpft. Trade Republic hat bislang keine vergleichbare Handelsbedingung angekündigt.
💡 Unsere Einschätzung: Trade Republic hat mit der nicht befristeten Ankündigung einen Vorteil gegenüber zeitlich begrenzten Aktionen. Daraus ergibt sich aber noch keine verbindliche Garantie für die gesamte Ansparphase. flatex bietet bereits eine konkrete Kostenperspektive, Scalable veröffentlicht mehr Details zur Fondsauswahl. Bei SMARTBROKER+ und Traders Place sollten Anleger besonders die Erstattungsgrenzen beachten.
Welches Altersvorsorgedepot bietet die besten Konditionen?
In unserem Altersvorsorgedepot-Vergleich finden Sie die Angebote von Trade Republic, flatex, Scalable Capital, SMARTBROKER+, Traders Place und weiteren Anbietern mit ihren jeweiligen Gebühren und Bedingungen.
Trade Republic hat die Grundkonditionen vergleichsweise früh angekündigt. Für eine vollständige Bewertung fehlen jedoch mehrere Angaben, die bei der tatsächlichen Nutzung relevant werden.
Diese Angaben sollten vor Vertragsabschluss vorliegen
1. Vollständige ETF-Liste: Welche Fonds sind zugelassen und bei welchen entfällt die effektive TER-Belastung?
2. Gebühren für Einzelorders: Welche Kosten entstehen bei zusätzlichen Käufen, Verkäufen oder Umschichtungen?
3. Bedingungen der Kostenerstattung: Wie lange gilt die Zusage und unter welchen Voraussetzungen kann Trade Republic sie ändern?
4. Riester-Übertrag und Anbieterwechsel: Welche Unterstützung bietet Trade Republic bei einem Wechsel und fallen Gebühren an?
5. Auszahlungsphase: Wie wird das Vermögen später ausgezahlt und welche Kosten entstehen dabei?
Insbesondere bei einem Wechsel von Riester oder einem anderen Altersvorsorgedepot ist das vollständige Preisverzeichnis wichtig. Gesetzlich sind solche Wechsel grundsätzlich vorgesehen. Anbieter können unter bestimmten Voraussetzungen Gebühren erheben. Trade Republic muss noch konkretisieren, welche Leistungen und Preise dafür gelten.
Hinter dem Broker steht die Trade Republic Bank GmbH mit deutscher Vollbanklizenz und Aufsicht durch die BaFin. Bei der Sicherheit ist zwischen der Verwahrung von Vermögenswerten und möglichen Verlusten durch die gewählten Anlagen zu unterscheiden.
ETF-Anteile sind grundsätzlich vom eigenen Vermögen der depotführenden Bank getrennt zu betrachten und gehören dem jeweiligen Anleger. Bei einer Insolvenz der Depotbank können ordnungsgemäß verwahrte Wertpapiere grundsätzlich herausverlangt oder übertragen werden. Guthaben auf Bankkonten unterliegen dagegen den jeweils geltenden Regeln der Einlagensicherung.
Eine Garantie für den Wert des angesparten ETF-Vermögens ergibt sich daraus nicht. Dieses Kapitalmarktrisiko betrifft alle Altersvorsorgedepots ohne Beitragsgarantie und ist kein besonderer Nachteil von Trade Republic. Die konkrete Risikoverteilung hängt von den gewählten Anlagen ab.
Die Förderhöhe ist bei Trade Republic genauso geregelt wie bei jedem anderen zertifizierten Altersvorsorgedepot. Unmittelbar Förderberechtigte können ab 2027 grundsätzlich bis zu 540 € Grundzulage pro Jahr erhalten.
Für die ersten 360 € jährlichen Eigenbeitrag beträgt die Zulage 50 %. Auf weitere Beiträge bis insgesamt 1.800 € im Jahr gibt es 25 %. Bei einer Einzahlung von 150 € monatlich wird damit die maximale Grundzulage erreicht. Zusätzlich sind unter den gesetzlichen Voraussetzungen bis zu 300 € Kinderzulage je Kind und ein einmaliger Berufseinsteigerbonus möglich.
Weitere Vorteile können sich durch den steuerlichen Sonderausgabenabzug ergeben. Erträge bleiben während der Ansparphase grundsätzlich unversteuert, während die späteren Auszahlungen nachgelagert besteuert werden. Die individuelle Förderung hängt von der persönlichen Berechtigung ab.
Da diese Regeln für alle Anbieter gelten, bringen sie Trade Republic im direkten Depotvergleich keinen zusätzlichen Wettbewerbsvorteil. Ausführliche Beispiele finden Sie in unserem Ratgeber zum Altersvorsorgedepot.
Die neuen staatlich geförderten Altersvorsorgedepots können grundsätzlich ab dem 1. Januar 2027 angeboten werden. Trade Republic hat sein Angebot angekündigt und ermöglicht eine Vormerkung. Ein verbindlicher individueller Eröffnungstermin ergibt sich daraus noch nicht.
Das neue Recht ermöglicht grundsätzlich einen Wechsel von einem bestehenden Riester-Vertrag in ein zertifiziertes Altersvorsorgedepot, ohne dass bereits erhaltene Zulagen allein wegen der Übertragung zurückgezahlt werden müssen. Ob Trade Republic dafür einen eigenen digitalen Service anbietet und welche Kosten entstehen, ist noch nicht vollständig geklärt.
Vor einem Wechsel sollten bestehende Garantien und Vertragsbedingungen geprüft werden. Bei einer Übertragung können bisherige Ansprüche verloren gehen. Eine normale Kündigung mit Auszahlung ist außerdem nicht mit einem förderunschädlichen Übertrag gleichzusetzen.
Trade Republic kündigt 0 € Depotgebühren, 0 € für ETF-Sparplanausführungen und die Erstattung der laufenden Produktkosten ausgewählter ETFs an. Wer ausschließlich die begünstigten Fonds über kostenlose Sparpläne nutzt, kann damit nach dem angekündigten Modell nahezu ohne laufende Depot- und TER-Kosten vorsorgen.
Eine vollständige Kostenfreiheit für jede Anlage und jeden Vorgang ist damit aber nicht zugesagt. Insbesondere Spreads, mögliche Transaktionskosten und die Bedingungen der späteren Auszahlungsphase müssen berücksichtigt werden.
Trade Republic hat eines der günstigsten Altersvorsorgedepots angekündigt. Die Kombination aus kostenloser Depotführung, kostenlosen ETF-Sparplänen und einer Erstattung der laufenden Fondskosten bei mehreren Dutzend ETFs ist attraktiv. Wer einen der begünstigten Fonds nutzen möchte, könnte damit ein sehr günstiges Vorsorgedepot erhalten.
Für die endgültige Anbieterwahl würden wir allerdings noch die ETF-Liste und die verbindlichen Vertragsbedingungen abwarten. Gerade Scalable Capital bietet inzwischen ein ähnlich weitreichendes Erstattungsmodell sowie konkretere Angaben zu den verfügbaren Fonds und zum Riester-Übertrag. Auch flatex und ING haben bei einzelnen Depotmodellen bereits transparenter beschriebene Konditionen.
Unsere Empfehlung: Trade Republic gehört auf die Auswahlliste. Ob es tatsächlich die beste Wahl ist, hängt vom gewünschten Fonds und den noch ausstehenden Gebührenangaben ab. Ein pauschaler Vorsprung gegenüber der Konkurrenz lässt sich derzeit nicht feststellen.
Welche Altersvorsorgedepots kommen noch infrage?
In unserem Vergleich finden Sie die bislang angekündigten Konditionen von Trade Republic, Scalable Capital, flatex, ING und weiteren Anbietern. So können Sie die ETF-Auswahl und die Gebühren der verschiedenen Depotmodelle gegenüberstellen.
Grundlage unserer Bewertung: Die bisher veröffentlichten Anbieterinformationen von Trade Republic, Scalable Capital, flatex und ING sowie die gesetzlichen Rahmenbedingungen. Stand: 20. November 2026. Da die neuen Altersvorsorgedepots noch nicht regulär gestartet sind, können praktische Erfahrungen mit der Eröffnung, der Bedienung und der späteren Auszahlung noch nicht in die Bewertung einfließen.
 Zum Anbieter
*


Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


 Broker-Vergleich Newsletter
