

- Broker Vergleich
- Testberichte
-
- Beste Online Broker
-
- Beste Online Broker
-
- Beste Robo Advisor
-
- Trading lernen
- Ratgeber
- Prämienangebote
Medienkooperation
Halbleiter sind die technische Basis, auf der alle Aspekte der digitalen Wirtschaft ruhen. Ohne Chips funktionieren weder Smartphones noch Server-Racks in Rechenzentren noch moderne Pkw. Selbst automatisierte Industrieanlagen oder KI-Systeme lassen sich ohne die Fertigungs- und Entwicklungsarbeit der Halbleiterindustrie nicht realisieren. Mit dem KI-Boom hat die Bedeutung leistungsfähiger Chips noch einmal deutlich zugenommen – sowohl im Bereich leistungsfähiger Chips als auch für Hardware wie Speicher.
Anleger partizipieren 2026 an dieser Entwicklung – über den Einstieg in Halbleiteraktien. Dabei liegt der Fokus nicht ausschließlich auf Nvidia und AMD, die beide Hochleistungsprozessoren entwickeln. Broadcom hat sich im Bereich der kundenspezifischen KI-Chip-Lösungen und Netzwerke etabliert, während Micron Speicher produziert – während ASML die Maschinen liefern, mit denen Chips hergestellt werden.
Halbleiter sind einer der zentralen „Rohstoffe“, auf denen sowohl die Digitalisierung und Automatisierung vieler industrieller Prozesse, die Heimanwendung von PCs oder Spielekonsolen und allen voran die KI-Entwicklung beruhen. Unternehmen, die sich in diesem Sektor etabliert haben, verzeichnen seit Jahren eine starke Nachfrage und erreichen teils sehr hohe Margen. Steigende Umsätze können aber nicht das einzige Bewertungskriterium sein, es braucht Kennzahlen, mit denen sich die wirtschaftliche Leistungsfähigkeit messen lässt.
Unter anderem spielt das Forward-KGV eine Rolle, da sich hierüber die Erwartung an die zukünftigen Gewinne abschätzen lässt. Aber auch Werte wie das EBIT-Ergebnis und die EBIT-Marge, die Free-Cashflow-Marge oder das Kurs-Buchwert-Verhältnis (als Abbildung von Kurs und bilanziellem Eigenkapital) spielen in der Bewertung der Halbleiter-Aktien eine Rolle.
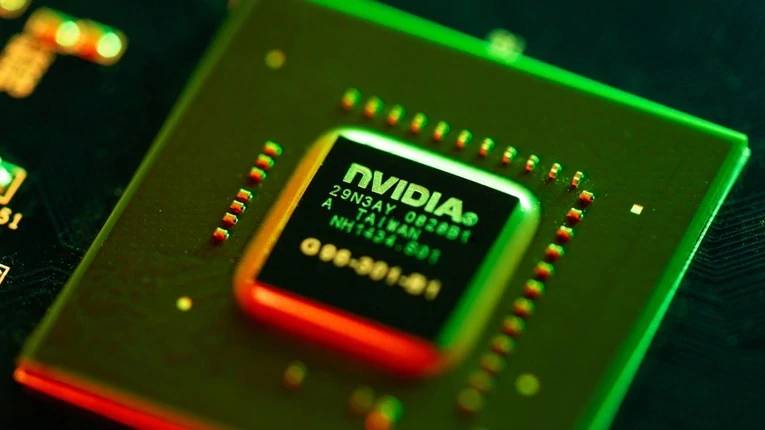
Nvidia (Foto: Shutterstock/ Nor Gal)
Nvidia hat sich inzwischen zu einem der bekanntesten Marktteilnehmer der Halbleiterindustrie entwickelt. Der Konzern dominiert den Markt für Chips, die für das Training von KI genutzt werden und hat sein Geschäftsmodell ausgebaut, das sich in den Augen einer breiten Öffentlichkeit lange auf klassische Grafikprozessoren gestützt hat. Rechenchips, Netzwerktechnik, Software und komplette Rack-Systeme bilden heute eine gemeinsame Plattform, die für Nvidia ein Umsatzmotor geworden ist.
| Kennzahl* | 2027 |
|---|---|
| Umsatzwachstum | ca. 89,4 Prozent |
| Forward-KGV | ca. 24,7 |
| EBIT-Marge | ca. 65,5 Prozent |
| FCF-Marge | ca. 47,2 Prozent |
| KBV | ca. 17,5 |
| Umsatz | ca. 408,9 Mrd. USD |
* Bei allen Angaben handelt es sich um Analystenschätzungen, die tatsächlichen Ergebnisse für die betreffenden Geschäftsjahre können im weiteren Verlauf abweichen.
Die Kennzahlen zeichnen ein außergewöhnliches Bild: Nvidia wächst extrem schnell und erzielt gleichzeitig hohe Margen, die für einen Hardwarekonzern in ihrer Dimension eher ungewöhnlich sind. Das hohe KBV von rund 17,5 verdeutlicht allerdings, dass Anleger einen erheblichen Aufschlag auf das bilanzielle Eigenkapital in Kauf nehmen müssen, was auf einen sehr hohen Kurs und entsprechende Erwartungen hindeutet. Entscheidend bleibt, ob Nvidia seine technologische Führungsposition mit aktuellen und zukünftigen Architekturen verteidigen kann. Die Nachfrage nach KI-Infrastruktur bleibt aktuell hoch, allerdings wachsen gerade durch den massiven Kapitalbedarf auch die Probleme und Zahl der Kritiker.
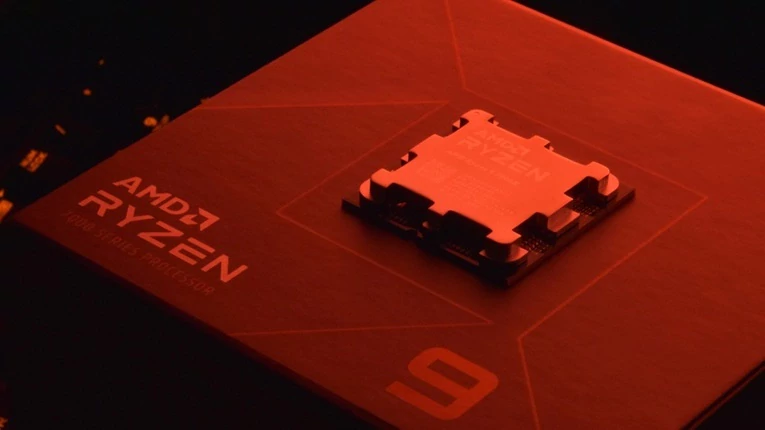
AMD (Foto: Shutterstock/ iama_sing)
AMD ist über Jahre hinweg einer der Top-Konkurrenten von Intel gewesen – wenn es um die Entwicklung und den Vertrieb leistungsstarker CPUs für Server und Heimanwender oder Geschäftskunden geht. Allerdings ist AMD auch einer der Wettbewerber von Nvidia im Bereich Grafikprozessoren. Hier schickt AMD unter anderem seine Radeon-Familie ins Rennen. Zusätzlich steuern die in Konsolen verbauten Beschleuniger ihren Teil zum Betriebsergebnis bei.
| Kennzahl* | 2027 |
|---|---|
| Umsatzwachstum | ca. 75,5 Prozent |
| Forward-KGV | ca. 39,3 |
| EBIT-Marge | ca. 33,6 Prozent |
| FCF-Marge | ca. 18,8 Prozent |
| KBV | ca. 10,6 |
| Umsatz | ca. 89,4 Mrd. USD |
* Bei allen Angaben handelt es sich um Analystenschätzungen, die tatsächlichen Ergebnisse für die betreffenden Geschäftsjahre können im weiteren Verlauf abweichen.
AMD zeigt mit seinen Kennzahlen, dass es abseits von Nvidia durchaus Raum für Investitionen gibt. Das erwartete Umsatzplus unterstreicht den allgemeinen Trend am Markt. Allerdings macht AMD aber auch deutlich: Die Margen vieler Konkurrenten liegen deutlich hinter Nvidia zurück. Auch die FCF-Marge von knapp 19 Prozent zeigt, dass AMD einen wesentlich kleineren Anteil des Umsatzes in freien Cashflow umwandelt. Trotzdem hat der Markt eine gewisse Erwartungshaltung an AMD – was die Kennzahlen Forward-KGV und das KBV unterstreichen.
Broadcom (Foto: Shutterstock/ Remus Rigo)
Broadcom ist vielen Privatanwendern und Kleinanlegern, die sich nicht explizit mit Infrastruktursoftware und der Halbleiterbranche beschäftigen, eher unbekannt. Dabei gehört das Unternehmen aus Kalifornien allerdings zu den Profiteuren des KI-Booms, da die Produkte des Konzerns gerade im Zusammenhang mit Netzwerktechnologien eine Rolle spielen. Das Unternehmen entwickelt aber nicht nur Netzwerkchips, sondern arbeitet mit großen Cloud- und KI-Anbietern an kundenspezifischen Beschleunigern.
| Kennzahl* | 2027 |
|---|---|
| Umsatzwachstum | ca. 63,9 Prozent |
| Forward-KGV | ca. 18,9 |
| EBIT-Marge | ca. 65,5 Prozent |
| FCF-Marge | ca. 48,8 Prozent |
| KBV | ca. 9,6 |
| Umsatz | ca. 173,7 Mrd. USD |
* Bei allen Angaben handelt es sich um Analystenschätzungen, die tatsächlichen Ergebnisse für die betreffenden Geschäftsjahre können im weiteren Verlauf abweichen.
Broadcom kombiniert als Halbleiter-Aktie hohe Margen mit starkem Wachstum. Besonders die FCF-Marge (knapp 49 Prozent) fällt hier positiv auf. Eine Überraschung ist das Forward-KGV, das trotz der Wachstumsprognosen unter 20 liegt. Auf der anderen Seite ist das KBV bereits als hoch einzustufen – auch, wenn der Kennwert von Nvidia immer noch relativ weit entfernt ist.
Micron Technology (Foto: Shutterstock/ Remus Rigo)
Micron unterscheidet sich grundlegend von Nvidia oder Broadcom. Der Konzern produziert DRAM- und NAND-Speicher und profitiert aktuell besonders von der Nachfrage nach High Bandwidth Memory – HBM. Diese Speichertechnologie wird für leistungsfähige Beschleuniger im KI-Setting benötigt.
Gerade diese Entwicklung hat zuletzt die Aufmerksamkeit stärker auf Micron und die anderen Speicherhersteller gelenkt. Für die Kennzahlen ergibt sich in diesem Zusammenhang ein klares Bild: 2026 wird ein Umsatz von knapp 130 Milliarden US-Dollar prognostiziert. Für das Folgejahr 2027 könnte der Umsatz noch einmal deutlich nach oben gehen – auf rund 252 Milliarden US-Dollar. Damit könnte Micron sein Ergebnis fast verdoppeln.
| Kennzahl* | 2027 |
|---|---|
| Umsatzwachstum | ca. 94,0 Prozent |
| Forward-KGV | ca. 7,0 |
| EBIT-Marge | ca. 82,2 Prozent |
| FCF-Marge | ca. 51,0 Prozent |
| KBV | ca. 4,2 |
| Umsatz | ca. 252,0 Mrd. USD |
* Bei allen Angaben handelt es sich um Analystenschätzungen, die tatsächlichen Ergebnisse für die betreffenden Geschäftsjahre können im weiteren Verlauf abweichen.
In Anbetracht, dass sowohl das Forward-KGV von rund 7 als auch das KBV mit 4 vergleichsweise niedrig wirken, sieht die Bewertung des Unternehmens noch recht günstig aus. Also lohnt sich hier in jedem Fall der Einstieg? Anleger sollten beachten, dass Speicherpreise historisch sehr zyklisch sind. In Boomphasen steigen Gewinne und Margen deutlich an, können bei einem Angebotsüberschuss aber schnell wieder sinken.
ASML (Foto: Shutterstock/ Photo For Everything)
ASML hat innerhalb der Halbleiterindustrie eine Schlüsselrolle. Allerdings nicht, weil der Konzern vielleicht besonders leistungsfähige Chips entwickelt. Das niederländische Unternehmen ist für die Lithografiesysteme verantwortlich, die für die Produktion moderner Chips benötigt werden. Besonders wichtig sind EUV-Anlagen, mit denen extrem kleine Strukturen auf Wafer übertragen werden.
| Kennzahl* | 2027 |
|---|---|
| Umsatzwachstum | ca. 28,1 Prozent |
| Forward-KGV | ca. 28,8 |
| EBIT-Marge | ca. 43,2 Prozent |
| FCF-Marge | ca. 34,7 Prozent |
| KBV | ca. 16,3 |
| Umsatz | ca. 55,7 Mrd. EUR |
* Bei allen Angaben handelt es sich um Analystenschätzungen, die tatsächlichen Ergebnisse für die betreffenden Geschäftsjahre können im weiteren Verlauf abweichen.
ASML erreicht vielleicht nicht das Wachstum von Chipherstellern wie Nvidia, erzielt aber hohe Margen und besitzt eine besondere Marktstellung. Diese Qualität schlägt sich im KBV nieder: Mit mehr als 16 wird die Aktie deutlich über ihrem bilanziellen Eigenkapital gehandelt. Auch das Forward-KGV von knapp 29 verdeutlicht, dass der Markt auch weiterhin von Wachstum ausgeht. Anleger müssen für die Bewertung und Einstufung als Asset für das eigene Portfolio aber berücksichtigen, dass Exportbeschränkungen und die hohe Abhängigkeit von wenigen großen Chipproduzenten ein Risiko darstellen.
Infineon (Foto: Shutterstock/Remus Rigo)
Der Halbleiterhersteller Infineon aus Deutschland bringt ins Portfolio eine Komponente, die sich nicht ausschließlich auf die Ausstattung der KI-Rechenzentren konzentriert. Der Konzern ist stark in den Bereichen der Leistungshalbleiter, der Automotive-Chips und der Industrieelektronik etabliert. Besonders wichtig sind dessen Produkte für Elektrofahrzeuge, Stromversorgung, erneuerbare Energien und Rechenzentren.
Damit setzt das Unternehmen als Halbleiter-Aktie auf praktische Anwendungen und ist zudem über Jahre bereits am Markt aktiv und ein etablierter Chiphersteller. Analysen gehen für das Geschäftsjahr 2026 von circa 16,35 Milliarden Euro Umsatz aus und für 2027 nochmals von einem Plus auf etwa 19,80 Milliarden Euro. Dies entspricht einem Zuwachs von rund 21 Prozent. Die prognostizierte EBIT-Marge soll sich den Schätzungen zufolge auf knapp 24 Prozent belaufen.
| Kennzahl* | 2027 |
|---|---|
| Umsatzwachstum | ca. 21,3 Prozent |
| Forward-KGV | ca. 21,5 |
| EBIT-Marge | ca. 23,9 Prozent |
| FCF-Marge | ca. 10,2 Prozent |
| KBV | ca. 3,7 |
| Umsatz | ca. 19,8 Mrd. EUR |
* Bei allen Angaben handelt es sich um Analystenschätzungen, die tatsächlichen Ergebnisse für die betreffenden Geschäftsjahre können im weiteren Verlauf abweichen.
Im Vergleich mit den Chipherstellern, deren Fokus klar auf das KI-Segment gerichtet ist, entwickelt sich Infineon langsamer und erzielt geringere Margen als beispielsweise Broadcom. Auf der anderen Seite fällt die Bewertung anhand des KBV deutlich niedriger aus, was die Aktie hinsichtlich der Erwartung günstiger macht. Gerade das KBV bei knapp 4 erklärt sich daraus, dass Infineon als eigener Halbleiterhersteller mehr Produktionsanlagen und damit mehr bilanzielles Eigenkapital benötigt.
Halbleiter-Aktien sind nach wie vor stark nachgefragt (Foto: Shutterstock/ Fahroni)
Viele Anleger investieren 2026 in die Tech-Branche, um für das eigene Depot Wachstum aufzubauen. Der Blick ist dabei häufig gerade auf jene Unternehmen gerichtet, die direkt die KI-Entwicklung antreiben. Anthropic und OpenAI sind aktuell an der Börse noch nicht handelbar und reagieren beim Thema IPO inzwischen auch verhalten. Amazon, Google oder Meta sind in den Sektor direkt involviert, bleiben aber immer auf ein wichtiges Asset angewiesen: Hardware, die in Datenzentren die erforderliche Leistung für das Training von KI zur Verfügung stellt.
Genau hierdurch profitieren Unternehmen aus der Halbleiterbranche. Branchenführer ist Nvidia mit außergewöhnlichen Bewertungen. Aber auch AMD oder Broadcom und Infineon erleben eine Phase mit hohen Erwartungen der Anleger. Für die kommenden ein bis zwei Jahre wird quasi „durch die Bank“ damit gerechnet, dass Halbleiter-Aktien Zuwächse erzielen – was sie als Beimischung in ein wachstumsorientiertes Portfolio durchaus interessant macht.


Halbleiterunternehmen sind inzwischen stark von der KI-Entwicklung abhängig, wodurch Investitionszyklen und technologischer Wandel einen starken Einfluss ausüben. Zudem können Überkapazitäten Preise und Margen belasten, während neue Chipgenerationen hohe Forschungs- und Entwicklungskosten verursachen. Hinzu kommen geopolitische Risiken – was Exportbeschränkungen und die starke Konzentration wichtiger Produktionsschritte auf wenige Regionen und Anbieter zu einem Problem macht.
Wie hoch Halbleiter-Aktien im Portfolio gewichtet werden, hängt von der Risikobereitschaft, dem Anlagehorizont und der bestehenden Diversifikation ab. Da viele Halbleiterwerte zyklisch reagieren und teilweise hoch bewertet sind, sollten sie in der Regel nicht den gesamten Technologiesektor dominieren. Anleger können das Risiko reduzieren, indem sie unterschiedliche Geschäftsmodelle kombinieren und Halbleiter-Aktien als einen Baustein neben anderen Branchen oder Regionen einsetzen.
Ja, allerdings eignen sich nicht alle Halbleiter-Aktien für eine Dividendenstrategie. Viele stark wachsende Unternehmen schütten nur geringe Dividenden aus und investieren ihre Gewinne stärker in Forschung oder Expansion. Aktien bereits etablierter Unternehmen schütten dagegen regelmäßig Anteile am Gewinn an Aktionäre aus. Wichtig ist aus Anlegersicht, sich für diesen Ansatz auf eine ausreichende Diversifikation zu konzentrieren.

 Zum Anbieter
*
 Zum Anbieter
*


Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


