

- Broker Vergleich
- Testberichte
-
- Beste Online Broker
-
- Beste Online Broker
-
- Beste Robo Advisor
-
- Trading lernen
- Ratgeber
- Prämienangebote
Medienkooperation
Der Börsengang von SpaceX (ISIN: US84615Q1031) wird auch nach 2026 als eines der spektakulären Ereignisse gesehen werden – und hat den Blick vieler Anleger auf das Thema Raumfahrt gerichtet. Lange dominierten in diesem Bereich vor allem staatliche Akteure, wie die US-Raumfahrtorganisation NASA. Inzwischen haben sich aber auch viele private Unternehmen etabliert.
Diesen geht es nicht primär darum, Menschen ins All zu schicken und Forschungsmissionen zu organisieren. Ein erheblicher Teil der Arbeit konzentriert sich darauf, Raumfahrt und orbitale Projekte bzw. Infrastrukturen zu kommerzialisieren. Der Transport von Satelliten mit Trägerraketen ist dabei nur ein Aspekt.
Im Raumfahrtsektor ist eine Zweiteilung zu erkennen – zwischen Start-ups, die sich auf Nischen konzentrieren, und etablierten Konzernen mit einer breit aufgestellten Struktur und mehreren Geschäftsbereichen. Anleger brauchen für beide einen unterschiedlichen Bewertungsmaßstab. Bei jungen Raumfahrtunternehmen ist das Umsatzwachstum eine wichtige Kennzahl. Es zeigt, ob aus technischen Projekten ein skalierbares Geschäft entsteht. Ein hohes Wachstum sagt aber wenig darüber aus, wie viel Kapital dafür benötigt wird.
Die verfügbare Liquidität oder der Cashflow sind wichtige Bewertungsparameter. Die Raketenentwicklung, die Produktion und Entwicklung von Satelliten sowie der Aufbau eigener orbitaler Projekte verschlingen hohe Summen. Bei etablierten Konzernen wie Airbus und Lockheed Martin sind das Forward-KGV und der Free Cashflow Kennzahlen, die Anleger für ihre Entscheidung prüfen sollten. Deren Raumfahrtprogramme werden aus profitablen Kerngeschäften finanziert, weshalb ein kurzfristiger Rückschlag einzelner Projekte wesentlich geringere existenzielle Auswirkungen hat.
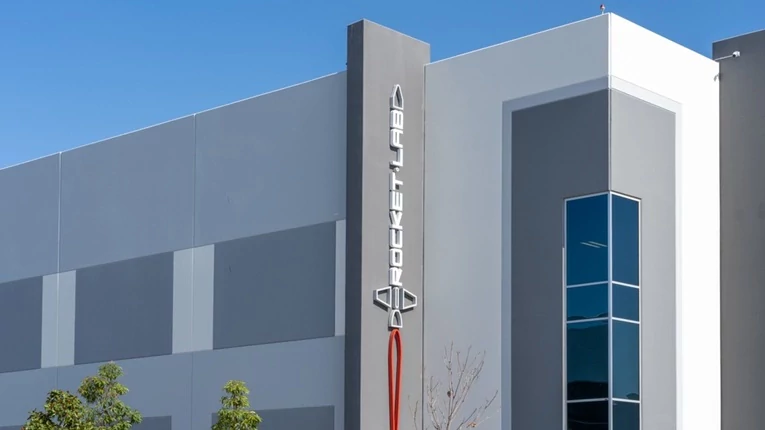
Rocket Lab (Foto: Shutterstock/ JHVEPhoto)
Rocket Lab ist eines der bekanntesten börsennotierten Pure-Play-Unternehmen im Bereich Raumfahrt. Ursprünglich begann das US-amerikanisch-neuseeländische Unternehmen mit der Elektron-Trägerrakete in den Markt einzusteigen, entwickelt sich inzwischen aber zu einem Raumfahrtkonzern mit mehreren Geschäftsbereichen. Neben Raketen produziert Rocket Lab Satellitenkomponenten, komplette Raumfahrzeuge und weitere Raumfahrtsysteme für kommerzielle sowie staatliche Kunden.
| Kennzahl* | Wert |
|---|---|
| Umsatz 2027 | circa 1,40 Mrd. USD |
| Umsatzwachstum 2027 | circa 45 Prozent |
| Cash & kurzfristige Anlagen Q2 2026 | circa 2,30 Mrd. USD |
| Backlog Q2 2026 | circa 2,36 Mrd. USD |
| EBIT 2027 | circa 11 Mio. USD |
* Bei allen Angaben handelt es sich um Schätzungen, tatsächliche Ergebnisse für die genannten Geschäftsjahre können im weiteren Verlauf abweichen.
Anhand der Kennzahlen entsteht das Bild von einem Unternehmen, das sich im Übergang von einem defizitären Wachstumswert zu einem breiter aufgestellten Raumfahrtanbieter befindet. Besonders positiv fallen die Liquidität und der Backlog auf. Anleger müssen sich aber darüber im Klaren sein, dass der Markt bereits größere Erwartungen in die Geschäftsentwicklung setzt. Entscheidend wird sein, ob Neutron technisch und wirtschaftlich planmäßig startet und Rocket Lab die wachsende Auftragslage profitabel umsetzen kann.
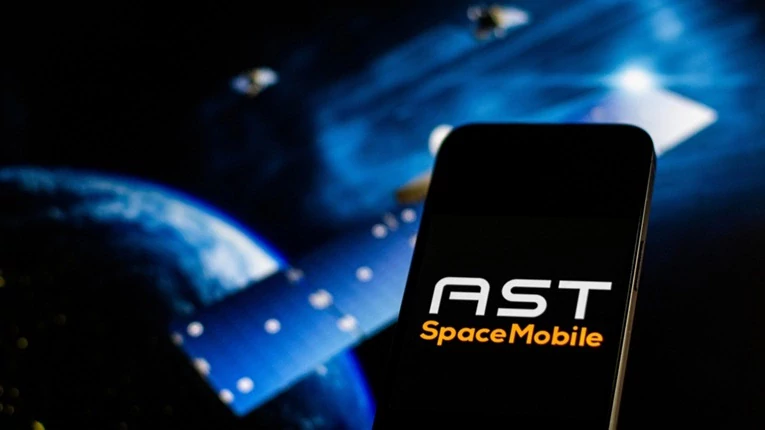
AST SpaceMobile (Foto: Shutterstock/ JLStock)
AST SpaceMobile ist kein klassisches Raumfahrtunternehmen, sondern setzt mit seinem Geschäftsmodell im Raumfahrtsektor auf einen ambitionierten Plan. Das Unternehmen arbeitet an einem Satellitennetz, das handelsübliche Smartphones direkt mit einer Breitbandanbindung versorgen soll – ohne dass dafür zusätzliche Hardware erforderlich ist.
| Kennzahl* | Wert |
|---|---|
| Umsatz 2027 | circa 714 Mio. USD |
| Umsatzwachstum 2027 | circa 345 Prozent |
| Cash/Restricted Cash Q2 2026 | circa 2,7 Mrd. USD |
| Revenue Backlog | circa 1,3 Mrd. USD |
| FCF 2027 | circa -1,31 Mrd. USD |
* Bei allen Angaben handelt es sich um Schätzungen, tatsächliche Ergebnisse für die genannten Geschäftsjahre können im weiteren Verlauf abweichen.
Die Messlatte liegt für AST SpaceMobile relativ hoch – gerade vor dem Hintergrund, dass das Unternehmen für sein Geschäftsmodell mit einer etablierten Dienstleistung konkurriert. Letztlich wird daher viel von der Akzeptanz des Service abhängen. Aus Anlegersicht entstehen damit entsprechend hohe Risiken. Die vorhandene Liquidität ist in der Bewertung ein zentraler Aspekt, weil der Aufbau des Satellitennetzes Milliarden verschlingt. Letztlich handelt es sich um eine Wette darauf, dass aus den Infrastrukturinvestitionen ein global skalierbares und profitables Mobilfunkgeschäft entsteht.
Eutelsat (Foto: Shutterstock/ Below the Sky)
Eutelsat hebt sich von den jungen Pure-Play-Anbietern im Raumfahrtsegment dadurch ab, dass der französische Betreiber bereits über ein etabliertes Geschäftsmodell im Bereich Satellitenbetrieb verfügt und durch OneWeb zusätzlich ein Low-Earth-Orbit-Kommunikationsgeschäft aufgebaut hat. Gerade dieses sogenannte LEO-Geschäft ist für die zukünftige Wachstumsentwicklung entscheidend.
Im Geschäftsjahr 2025/26 stiegen die Erlöse in diesem Bereich um fast 70 Prozent auf 297 Millionen Euro und machten damit rund ein Viertel der operativen Umsätze von Eutelsat aus. Der gesamte Konzernumsatz erreichte 1,24 Milliarden Euro, das bereinigte EBITDA belief sich auf rund 630 Millionen Euro. Interessant sind die Auftragseingänge, die sich auf ein Volumen von mehr als 3 Milliarden Euro belaufen.
Damit verfügt Eutelsat bereits über eine operative Basis, die profitabel arbeitet, was aus Anlegersicht das Investment aus dem Hochrisiko-Segment verschiebt. Allerdings darf im Zusammenhang mit dem Aufbau und der Instandhaltung der OneWeb-Infrastruktur nicht unterschätzt werden, dass Eutelsat hohe Investitionsvolumen benötigt – was das finanzielle Risiko für den Konzern natürlich erhöht.
Im Rahmen der Schätzungen für die nächsten zwei Jahre liegt der erwartete Umsatz für das bis Juni 2027 laufende Geschäftsjahr bei rund 1,26 Milliarden Euro. Im Jahr 2028 sehen die Prognosen circa 1,3 Milliarden Euro als mögliches Umsatzziel. Der daraus resultierende Free Cashflow soll 2027 mit etwa –555 Millionen Euro negativ bleiben.
| Kennzahl* | Wert |
|---|---|
| Umsatz 2027 | circa 1,26 Mrd. EUR |
| Umsatzwachstum 2027 | circa 1,9 Prozent |
| EBITDA 2026 | 632 Mio. EUR |
| Backlog 2026 | circa 3,4 Mrd. EUR |
| FCF 2027 | circa -555 Mio. EUR |
| Nettofinanzschulden 2027 | circa 2,06 Mrd. EUR |
* Bei allen Angaben handelt es sich um Schätzungen, tatsächliche Ergebnisse für die genannten Geschäftsjahre können im weiteren Verlauf abweichen.
Eutelsat ist für Europa ein wichtiger Marktteilnehmer im Raumfahrtsegment und hat auch sicherheitspolitisch Relevanz. Das Unternehmen wird unter anderem als Alternative für Starlink ins Gespräch gebracht. Trotz dieser hohen strategischen Bedeutung ergibt sich nicht automatisch eine profitable Finanzlage. Gerade das schnell wachsende OneWeb-Geschäft verursacht einen nicht zu vernachlässigenden Investitionsbedarf. Für die Aktie wird entscheidend sein, ob LEO-Umsätze schnell genug steigen, um die klassischen Aktivitäten auszugleichen und langfristig den hohen Kapitalbedarf zu finanzieren.
Airbus (Foto: Shutterstock/ Bjoern Wylezich)
Airbus gehört zu den Unternehmen, für die Raumfahrt nicht das zentrale Geschäftsfeld ist. Das öffentliche Interesse konzentriert sich bei Airbus vor allem auf das zivile Verkehrsflugzeuggeschäft, in dem der Konzern mit Boeing konkurriert. Über Airbus Defence and Space gehört der Konzern gleichzeitig aber auch zu den wichtigsten europäischen Entwicklern von Satelliten, Raumfahrtkomponenten und militärischen Weltraumsystemen. Zusätzlich ist Airbus über das Joint Venture Ariane Group (zusammen mit dem französischen Technologiekonzern Safran) an der Entwicklung und dem Bau europäischer Trägerraketen beteiligt.
Der Vorteil gegenüber den Pure-Play-Raumfahrt-Aktien liegt in der finanziellen Stabilität, die sich aus dem breit aufgestellten und etablierten Geschäftsmodell ergibt. Im ersten Halbjahr 2026 erzielte Airbus konzernweit über 33 Milliarden Euro Umsatz und ein bereinigtes EBIT von 2,73 Milliarden Euro – mit einer Netto-Cashposition in Höhe von über 8,3 Milliarden Euro. Airbus Defence and Space konnte den Halbjahresumsatz um 9 Prozent auf 6,3 Milliarden Euro steigern.
Auch der Auftragseingang entwickelt sich stark. Defence and Space erhielt im ersten Halbjahr Aufträge über 9,3 Milliarden Euro, was einer Steigerung von rund 83 Prozent gegenüber dem Vorjahreszeitraum entsprach. Anhand der aktuellen Entwicklungen gehen Analysten für 2026 von rund 80 Milliarden Euro Konzernumsatz aus. 2027 wird mit einer weiteren Steigerung auf gut 90 Milliarden Euro gerechnet. Gleichzeitig könnte der Konzern mehr als 6,2 Milliarden Euro Free Cashflow erreichen.
| Kennzahl* | Wert |
|---|---|
| Umsatz 2027 | circa 90,1 Mrd. EUR |
| Umsatzwachstum 2027 | circa 11,4 Prozent |
| Forward-KGV 2027 | circa 22,4 |
| FCF 2027 | circa 6,26 Mrd. EUR |
| Defence-&-Space-Auftragseingang H1 2026 | circa 9,3 Mrd. EUR |
* Bei allen Angaben handelt es sich um Schätzungen, tatsächliche Ergebnisse für die genannten Geschäftsjahre können im weiteren Verlauf abweichen.
Für Anleger bietet Airbus einen defensiv orientierten Einstieg in den Raumfahrtsektor. Das Raumfahrtgeschäft macht nur einen Teil des Konzerns aus, womit Fehlschläge die Aktie nicht so stark unter Druck setzen. Der Kapitalbedarf für Raumfahrt- und Verteidigungsprojekte kann bei Airbus grundsätzlich durch Cashflows aus den übrigen Konzernbereichen mitfinanziert werden.
Lockheed Martin (Foto: Shutterstock/ Toto Santiko Budi)
Lockheed Martin ist vielen Anlegern und einer breiten Öffentlichkeit vorrangig als Rüstungskonzern bekannt, besitzt parallel aber auch ein umfangreiches Raumfahrtgeschäft. Das Unternehmen baut militärische Satelliten, entwickelt Raketenwarnsysteme und arbeitet an verschiedenen NASA- und Deep-Space-Projekten mit. Damit sind die Wertpapiere von Lockheed Martin durchaus auch als Raumfahrt-Aktie interessant.
Diese breite Aufstellung im Konzerngeschäftsbetrieb sorgt für eine breite finanzielle Basis, die eine gewisse Stabilität verspricht. Für das zweite Quartal 2026 hat sich der Konzernumsatz durch eine hohe Nachfrage unter anderem im Bereich der militärischen Güter auf über 20 Milliarden US-Dollar spürbar erhöht. Damit konnte ein Free Cashflow von 2,9 Milliarden US-Dollar erreicht werden. Gleichzeitig wuchs der gesamte Auftragsbestand auf einen Rekordwert von rund 230 Milliarden US-Dollar.
Im Hinblick auf die Umsatzentwicklung wird für 2026 mit knapp 81 Milliarden US-Dollar gerechnet – und für 2027 mit mehr als 85 Milliarden. Das Wachstum fällt zwar niedriger aus im Vergleich zu Pure Plays. Im Vergleich mit den Start-ups ist Lockheed Martin finanziell deutlich etablierter. Die hohe Abhängigkeit von staatlichen Beschaffungsprogrammen bleibt jedoch ein wesentliches Risiko.
| Kennzahl* | Wert |
|---|---|
| Umsatz 2027 | circa 85,7 Mrd. USD |
| Umsatzwachstum 2027 | circa 5,8 Prozent |
| Forward-KGV 2027 | circa 16,1 |
| FCF 2027 | circa 6,7 Mrd. USD |
| Gesamt-Backlog Q2 2026 | circa 230 Mrd. USD |
* Bei allen Angaben handelt es sich um Schätzungen, tatsächliche Ergebnisse für die genannten Geschäftsjahre können im weiteren Verlauf abweichen.
Lockheed Martin hat im Vergleich zu vielen jungen Raumfahrt-Aktien ein defensives Profil. Anleger investieren nicht in ein reines Raumfahrtprojekt, sondern eine Mischung aus Rüstung, Luftfahrt und Raketentechnologie. Dafür bietet der Konzern hohe Cashflows und einen hohen Auftragsbestand.
Raumfahrt-Aktien erleben aktuell einen anstieg der Beliebtheit bei Anlegern (Foto: Shutterstock/ Kryuchka Yaroslav)
Raumfahrt wird in den Köpfen vieler Menschen immer noch von der Reise zum Mond, dem Space-Shuttle oder dem Weg zum Mars dominiert. Das Segment geht über die bemannte Raumfahrt aber weit hinaus. Insbesondere die wirtschaftliche Komponente dreht sich nicht darum, Menschen in den Orbit zu bringen, sondern effiziente Trägersysteme für den Transport von Satelliten zu entwickeln. Diese erfüllen nach dem Absetzen in ihrer Umlaufbahn unterschiedliche Aufgaben. Ein Teil wird zur Kommunikation und Übertragung von Breitbandsignalen verwendet.
Andere Satelliten dienen der Wettervorhersage oder zur Entdeckung von Brandherden und Kartierungen aus dem Orbit. Je stärker sich die Raumfahrt in Teilbereiche gliedert, umso mehr Nischen entstehen, in denen sich junge Start-ups als Pure-Play-Anbieter etablieren. Gleichzeitig können Anleger auf etablierte Werte setzen, die dank ihrer breiten Basis weniger schwankungsanfällig sind.


Staatliche Aufträge spielen für viele Raumfahrtunternehmen eine zentrale Rolle. NASA, Verteidigungsministerien und andere Behörden vergeben langfristige Verträge für Starts, Satelliten, Kommunikation oder orbitale Missionen. Dadurch entstehen planbare Umsätze und hohe Auftragsbestände. Gleichzeitig entsteht aber eine starke Abhängigkeit von staatlichen Auftraggebern und damit ein Risiko bei politischen Veränderungen oder Budgetkürzungen.
Viele Start-up-Raumfahrtunternehmen erwirtschaften noch keinen ausreichenden operativen Gewinn, um Raketenentwicklung und Satellitenproduktion selbst zu finanzieren. Deshalb wird häufig neues Eigenkapital eingeworben. Sobald dafür zusätzliche Aktien ausgegeben werden, verteilt sich der Unternehmenswert auf mehr Anteile. Selbst wenn das Unternehmen operativ wächst, kann hiermit der Anteil für bestehende Aktionäre sinken.
Vertikale Integration hilft den Unternehmen dabei, Kosten zu senken und Abhängigkeiten von Zulieferern zu reduzieren. Unternehmen wie Rocket Lab versuchen deshalb oft langfristig, neben Raketen auch Satellitenkomponenten und weitere Raumfahrtsysteme selbst anzubieten. Dadurch verbleibt ein größerer Teil der Wertschöpfung im eigenen Konzern. Die Kehrseite sind höhere Investitionen und eine zunehmende operative Komplexität, da mehrere technologisch anspruchsvolle Geschäftsbereiche finanziert und weiterentwickelt werden müssen.

 Zum Anbieter
*
 Zum Anbieter
*


Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


