

- Broker Vergleich
- Testberichte
-
- Beste Online Broker
-
- Beste Online Broker
-
- Beste Robo Advisor
-
- Trading lernen
- Ratgeber
- Prämienangebote
Medienkooperation
Seit 2022 ist der Fokus in vielen Ländern Europas stärker auf Rüstung gerichtet. Wachsende Verteidigungsbudgets bieten auch Anlegern Möglichkeiten, ihr Portfolio zu verändern und wachsende Erträge zu erzielen. Es geht dabei nicht ausschließlich um die Aufstockung mit vorhandener Wehrtechnik oder den Ausbau der Munitionsbestände.
Gerade unbemannte Systeme erleben einen Boom und werden unter dem Einfluss der Erfahrungen auf den ukrainischen Schlachtfeldern entwickelt. Es entsteht die Chance, ein Portfolio aufzubauen, das neben etablierten Rüstungsunternehmen, deren Geschäftsbereiche die Luftverteidigung, die Raketenabwehr, den Bau gepanzerter Fahrzeuge und die Entwicklung von Radarsystemen umfassen, auch Start-ups beinhaltet.
Rüstungswerte haben in der Vergangenheit für Anleger oft eine untergeordnete Rolle gespielt. Mit dem Einmarsch Russlands in die Ukraine hat sich das Bild verändert. Steigende Verteidigungsbudgets treiben die Umsatzentwicklung der Rüstungsunternehmen an. Volle Auftragsbücher sind für Trader interessant, da sich hier Impulse für die Kurse entwickeln. Für die Bewertung der einzelnen Aktien und der Handelssignale reicht der Blick auf das Umsatzwachstum nicht aus, zentral sind einige wichtige Kennzahlen.
Ein hoher Backlog (noch nicht abgearbeiteter Bestand an Kundenaufträgen) schafft Planungssicherheit und zeigt, wie Produktionskapazitäten in Zukunft bereits ausgelastet sind. Allerdings handelt es sich um einen dynamischen Kennwert, da Verzögerungen, Preissteigerungen oder technische Probleme die Profitabilität belasten.
Zeigt, wie hoch die erwarteten Gewinne durch den Markt bereits bewertet werden. Hier fallen deutliche Unterschiede am Markt auf.
Anteil des operativen Gewinns am Gesamtumsatz, Maß für die Profitabilität der Unternehmen in der Abarbeitung ihrer Aufträge.
Ergänzt die Betrachtung der Aktien. Hohe Investitionen in neue Werke und Produktionskapazitäten können dazu führen, dass starkes operatives Wachstum zunächst nur begrenzt in freien Cashflow übersetzt wird.
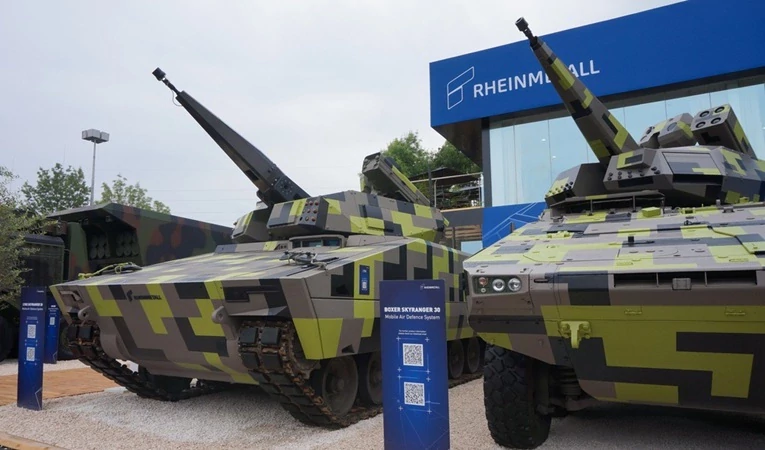
Rheinmetall (Foto: Shutterstock/ Spech )
Rheinmetall ist neben KNDS (ehemals Krauss-Maffei Wegmann) wahrscheinlich das bekannteste Rüstungsunternehmen aus Deutschland. In den zurückliegenden Jahren hat der Hersteller von Kampf- und Schützenpanzern, Kanonen für Artilleriesysteme und weitere Wehrtechnikkomponenten sehr stark von der gestiegenen Nachfrage profitiert.
| Kennzahl | 2027 (Schätzung) |
|---|---|
| Umsatzwachstum* | ca. 34,8 Prozent |
| Forward-KGV | ca. 18,5 |
| EBIT-Marge | ca. 19,9 Prozent |
| Auftragsbestand H1 2026 | ca. 80,5 Mrd. EUR |
* im Vergleich zum letzten Geschäftsjahr
Aus den Kennzahlen lässt sich für Rheinmetall ein starkes Wachstumssignal ableiten. Das starke Plus beim Umsatz ist aber nicht der einzige Aspekt, der für die Bewertung Bedeutung hat. Die steigende Profitabilität und die gleichzeitig vollen Auftragsbücher machen Rheinmetall für ein Portfolio interessant, das auf etablierte Rüstungsaktien setzt. Aber: Nach Jahren Zurückhaltung bei staatlichen Auftraggebern bindet ein Unternehmen wie Rheinmetall kurzfristig viel Kapital für Produktionsausbau, Lageraufbau und Investitionen – was der Investitions-Cashflow von mehr als zwei Milliarden Euro unterstreicht.
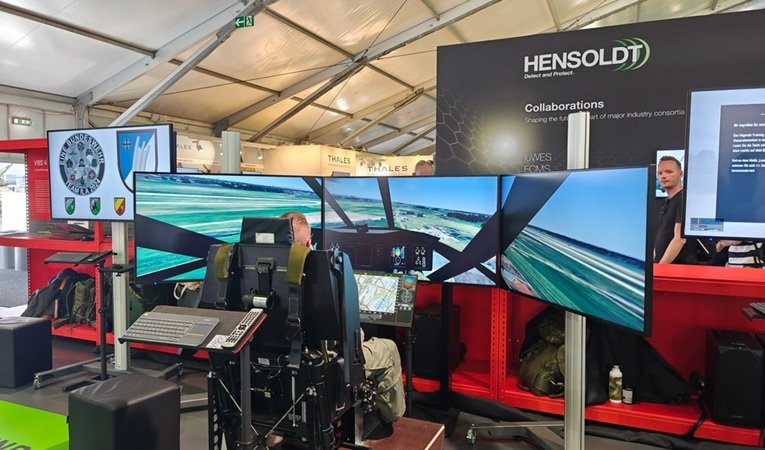
Hensoldt (Foto: Shutterstock/ Aerospace Trek)
Hensoldt hat die Bekanntheit als Rüstungsunternehmen in den letzten Jahren gesteigert, ist aber nach wie vor wesentlich kleiner als Rheinmetall und stärker auf Teilbereiche wie Radar, Sensorik, Optronik sowie elektronische Kampfführung fokussiert. Hierdurch hat sich Hensoldt gerade in den Bereichen der modernen Luftverteidigung und der vernetzten Gefechtsführung etabliert und profitiert von der hohen Nachfrage nach diesen Technologien.
| Kennzahl | 2027 (Schätzung) |
|---|---|
| Umsatzwachstum* | ca. 16,4 Prozent |
| Forward-KGV | ca. 32 |
| EBIT-Marge | ca. 14,3 Prozent |
| FCF-Marge | ca. 8,3 Prozent |
| Auftragsbestand H1 2026 | ca. 10,4 Mrd. EUR |
* im Vergleich zum letzten Geschäftsjahr
Die Entwicklung von Hensoldt ist vor dem Hintergrund positiv zu bewerten, dass der Ukrainekrieg die Bedeutung der digitalen Gefechtsführung und Luftabwehr deutlich unter Beweis stellt. Ein Forward-KGV von rund 32 zeigt aber, dass viele Anleger bereits eine gewisse Erwartungshaltung mitbringen. Wichtig ist für die Bewertung, dass bei den kleineren Rüstungsunternehmen die Abhängigkeit von staatlichen Investitionsprogrammen den Kurs deutlich stärker beeinflussen kann.
BAE Systems (Foto: Shutterstock/Flying Camera)
BAE Systems ist einer der bedeutenden europäischen Verteidigungskonzerne, dessen Geschäftsfelder sich über mehrere Bereiche – von Kampfflugzeugen und U-Booten über gepanzerte Fahrzeuge bis hin zu Munition und Verteidigungselektronik – erstreckt. Diese breite Aufstellung reduziert die Abhängigkeit von einzelnen Truppenbereichen.
| Kennzahl | 2027 (Schätzung) |
|---|---|
| Umsatzwachstum* | ca. 8,9 Prozent |
| Forward-KGV | ca. 21,1 |
| EBIT-Marge | ca. 11,3 Prozent |
| Auftragsbestand H1 2026 | ca. 84 Mrd. GBP |
* im Vergleich zum letzten Geschäftsjahr
Im Hinblick auf das Wachstum entwickelt sich BAE Systems langsamer als zum Beispiel Rheinmetall. Aber: Das Unternehmen aus Großbritannien ist insgesamt breit aufgestellt. Zusätzlich sorgt der Backlog für eine stabile Deckung der Umsätze in den nächsten ein bis zwei Jahren. Für die weitere Bewertung ist außerdem relevant, wie stark BAE Systems mit den Märkten in den USA und Europa verflochten ist.
Saab (Foto: Shutterstock/ Radoslaw Maciejewski)
Saab kennen viele Anleger und Verbraucher als früheren Autohersteller. Der Rüstungskonzern Saab AB darf als Unternehmen damit aber nicht verwechselt werden. Im Segment Wehrtechnik hat sich das Unternehmen zu einem wichtigen europäischen Rüstungskonzern entwickelt. Zum Portfolio gehören unter anderem der Gripen-Kampfjet, Radar- und Sensorsysteme, Flugabwehr, Raketen und U-Boote.
| Kennzahl | 2027 (Schätzung) |
|---|---|
| Umsatzwachstum* | ca. 22,1 Prozent |
| Forward-KGV | ca. 32 |
| EBIT-Marge | ca. 11,2 Prozent |
| Auftragsbestand Mitte 2026 | rund 318 Mrd. SEK |
* im Vergleich zum letzten Geschäftsjahr
Saab verbindet hohes Wachstum mit einer sehr starken Auftragslage. Damit wird die Aktie gerade operativ für Anleger interessant, muss angesichts der bereits eingepreisten Erwartung aber differenziert betrachtet werden. Mit einem Forward-KGV um 32 liegt Saab deutlich über der Kennzahl anderer Rüstungsaktien, wie den Aktien von Lockheed Martin oder Northrop Grumman. Wovon Saab besonders profitieren kann, ist die Hinwendung vieler europäischer Staaten als Treiber der Investitionen zur Wehrtechnik aus der EU.
Lockheed Martin (Foto: Shutterstock/ Flying Camera)
Lockheed Martin zählt zu den größten Rüstungskonzernen im globalen Maßstab und ist für ein breites Spektrum verschiedener Projekte bekannt. Dazu gehören unter anderem die F-35, das Raketenabwehrsystem THAAD (Terminal High Altitude Area Defense), die Fertigung von Patriot-Komponenten und verschiedene Raketen- und Raumfahrtsysteme. Mit dieser Auswahl an Wehrtechnik ist das Unternehmen sehr eng in die US-Verteidigungsstruktur eingebunden.
| Kennzahl | 2027 (Schätzung) |
|---|---|
| Umsatzwachstum* | ca. 5,8 Prozent |
| Forward-KGV | ca. 16,4 |
| EBIT-Marge | ca. 11,9 Prozent |
| FCF-Marge | ca. 7,8 Prozent |
| Auftragsbestand Q2 2026 | ca. 230 Mrd. USD |
* im Vergleich zum letzten Geschäftsjahr
Lockheed ist ein etabliertes Unternehmen, das sich in mehreren Kernbereichen des Rüstungssegments etabliert hat und zu den wichtigsten Lieferanten für das US-Militär gehört. Ein starker Motor für die Umsätze ist nicht nur die F-35, von der Exemplare inzwischen weltweit verkauft werden. Auch Aufklärungsassets und Raketentechnologie spielen eine Rolle. Allerdings wächst Lockheed prozentual langsamer, was für einen etablierten Konzern mit einer stabilen Geschäftsgrundlage auch bei Rüstungsaktien nicht ungewöhnlich ist.
General Dynamics (Foto: Shutterstock/ Kristi Blokhin)
General Dynamics ist eine besondere Aktie unter den hier vorgestellten Unternehmen, da der Geschäftsbereich nicht nur Rüstungsgüter umfasst, mit Gulfstream gehört ein wichtiger Hersteller von Businessflugzeugen zum Konzern. Im Bereich des Verteidigungsgeschäfts zählen unter anderem die M1-Abrams-Plattform, weitere gepanzerte Fahrzeuge sowie Atom-U-Boote zum Portfolio.
| Kennzahl | 2027 (Schätzung) |
|---|---|
| Umsatzwachstum* | ca. 4,9 Prozent |
| Forward-KGV | ca. 19,2 |
| EBIT-Marge | ca. 10,9 Prozent |
| FCF-Marge | ca. 8,5 Prozent |
| Book-to-Bill Q2 2026 | 1,4 |
* im Vergleich zum letzten Geschäftsjahr
General Dynamics wächst zwar langsamer als andere Rüstungswerte, liefert im Gegenzug aber stabile Cashflows. Anhand des Book-to-Bill von 1,4 wird deutlich, dass der Auftragseingang derzeit deutlich über dem abgearbeiteten Volumen liegt. Angesichts des Kursziels von mehr als 410 US-Dollar hat die Aktie von General Dynamics Potenzial nach oben.
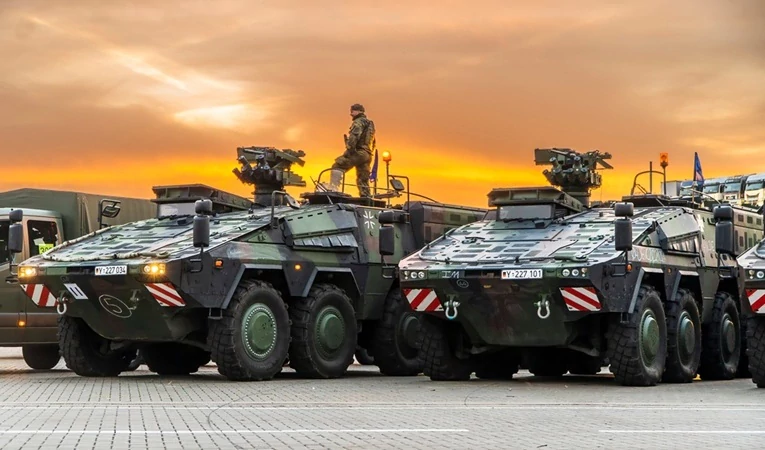
Rüstungsaktien werden aktuell immer beliebter (Foto: Shutterstock/ Karolis Kavolelis)
Über Jahrzehnte hat sich besonders Europa bei den Verteidigungsausgaben zurückgehalten und auf die Nachkriegsordnung gesetzt, in der die USA militärisch eine starke Dominanz ausgeübt haben. Mit dem Februar 2022 hat sich diese Sichtweise grundlegend verändert.
Wachsende Wehretats treiben die Umsätze der Rüstungsunternehmen auf mehreren Ebenen an. Einerseits spielt die Beschaffung von Kampf- und Schützenpanzern, Artillerie oder Flugzeugen eine zentrale Rolle. Andererseits sind für die Betriebsergebnisse auch die Ersatzteilversorgung und die Verbesserung des bestehenden militärischen Equipments Bedeutung, da die Einheiten bzw. Modelllinien mitunter über mehrere Jahre bis Jahrzehnte im Dienst stehen. Aus Anlegersicht bieten Rüstungsaktien dadurch den Vorteil, auf lange Sicht einen Cashflow zu generieren. Allerdings hängt deren Erfolg immer von den staatlichen Investitionsprogrammen ab.


Zu den wichtigsten Risiken gehören Kostenüberschreitungen bei Großprojekten, Produktionsengpässe, Verzögerungen, politische Änderungen bei Beschaffungsprogrammen und eine bereits hohe Aktienbewertung. Zusätzlich können hohe Investitionen in neue Produktionskapazitäten den Free Cashflow vorübergehend belasten. Auch Änderungen im Hinblick auf die politische Situation sind ein Risiko.
Nein, Unternehmen mit einem Fokus auf Rüstung hängen nicht zwangsläufig von den Verteidigungsetats ab. Dies ist dann der Fall, wenn ein Mischkonzern neben den militärischen Geschäftsfeldern auch im zivilen Sektor operiert.
Rüstungsaktien können beides sein. Große etablierte Konzerne wie Lockheed Martin oder General Dynamics verfügen über relativ stabile Cashflows und schütten regelmäßig Dividenden aus. Sie ähneln damit eher klassischen Qualitäts- und Dividendenwerten. Schnell wachsende europäische Unternehmen werden dagegen stärker über steigende Umsätze, Auftragsbestände und Gewinne bewertet.

 Zum Anbieter
*
 Zum Anbieter
*


Finanzielle Differenzgeschäfte (sog. contracts for difference oder auch CFDs) sind komplexe Instrumente und gehen wegen der Hebelwirkung mit dem hohen Risiko einher, schnell Geld zu verlieren. Der überwiegende Anteil der Privatkundenkonten verliert Geld beim CFD-Handel. Sie sollten überlegen, ob Sie verstehen, wie CFD funktionieren, und ob Sie es sich leisten können, das hohe Risiko einzugehen, Ihr Geld zu verlieren.


