Urteil aus dem SteuerrechtSteuer: Wann ein Wohnmobil als Zweitwohnung durchgeht

 ntv bei Google bevorzugen
Ein Wohnmobil kann im Sinne der doppelten Haushaltsführung für die Steuer gelten - aber nur unter bestimmten Bedingungen. Was ein Finanzgericht-Urteil für Pendler bedeutet.
Wer für den Beruf unter der Woche am Arbeitsort bleiben muss, kann unter bestimmten Voraussetzungen eine doppelte Haushaltsführung steuerlich geltend machen. Statt einer Zweitwohnung ist grundsätzlich auch ein Wohnmobil zulässig, zeigt ein Urteil des Finanzgerichts Baden-Württemberg (Az.: 4 K 221/25). Aber: Entscheidend ist, wie das Wohnmobil genutzt wird.
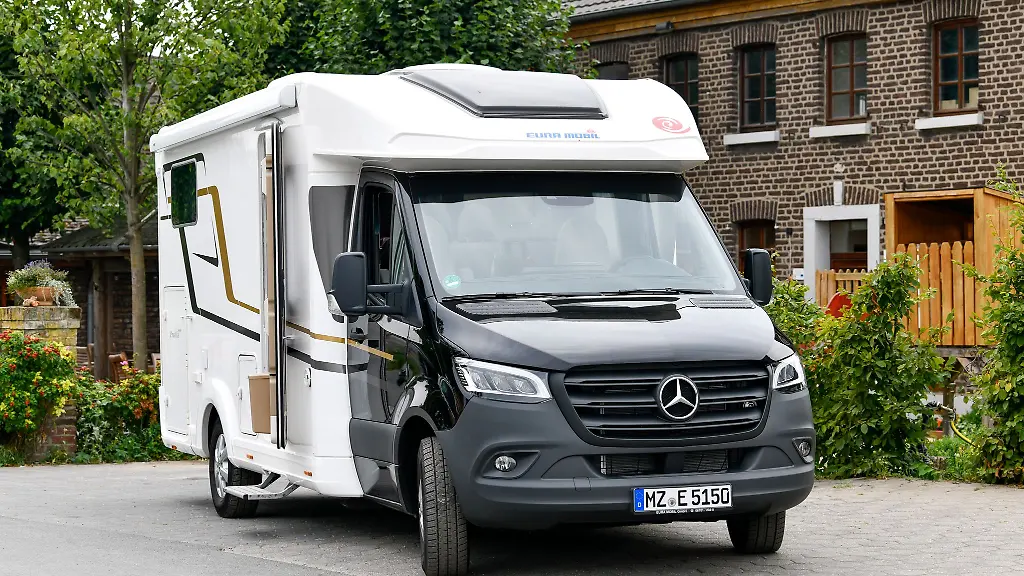
In dem konkreten Fall hatte ein Arbeitnehmer im September 2022 eine neue Stelle angetreten. Sein Familienwohnsitz lag 72 Kilometer vom Beschäftigungsort entfernt. Für die Arbeitswoche kaufte er ein Wohnmobil und stellte es auf einem vom Arbeitgeber zugewiesenen Stellplatz ab. Das Fahrzeug verfügte unter anderem über Schlafplätze, ein Bad mit Dusche, eine Toilette, eine Sitzecke und eine Kochgelegenheit.
In seiner Steuererklärung machte der Arbeitnehmer unter anderem die Abschreibung für das Wohnmobil sowie Kosten für 17 Familienheimfahrten als Aufwendungen im Rahmen einer doppelten Haushaltsführung geltend.

Das Finanzamt lehnte dies ab. Der Streit landete vor dem Finanzgericht Baden-Württemberg. Die Richter stellten zunächst klar, dass ein Wohnmobil grundsätzlich eine geeignete Unterkunft am Beschäftigungsort sein kann. An das steuerliche Merkmal des "Wohnens" seien keine besonders hohen Anforderungen zu stellen. Entscheidend sei vielmehr, dass die Unterkunft dem Arbeitnehmer am Beschäftigungsort dauerhaft zur Verfügung stehe.
Arbeitnehmer fährt mit Wohnmobil zur Familie
Genau daran fehlte es nach Auffassung des Gerichts. Der Arbeitnehmer fuhr mit dem Wohnmobil regelmäßig am Wochenende zu seiner Familie. Damit wurde die Unterkunft am Beschäftigungsort jedes Mal zum Familienwohnsitz bewegt. Die räumliche Trennung zwischen Haupt- und Zweithaushalt wurde dadurch regelmäßig aufgehoben. Nach Ansicht der Richter fehlte deshalb die erforderliche dauerhafte Bindung der Zweitunterkunft an den Beschäftigungsort. Das Wohnmobil darf im Fall des Arbeitnehmers daher nicht als Zweitwohnung zählen.
Die Begründung der Richter zeigt aber, dass ein Wohnmobil bei einer doppelten Haushaltsführung generell zulässig ist. "Entscheidend ist, wie es genutzt wird", erklärt Daniela Karbe-Geßler vom Bund der Steuerzahler. "Bleibt das Wohnmobil dauerhaft auf einem Stellplatz am Beschäftigungsort und fährt der Arbeitnehmer beispielsweise mit der Bahn oder einem anderen Fahrzeug nach Hause, kann die steuerliche Beurteilung anders ausfallen."